Imagem Noticia Reforma Tributária Lei 236-2026

Reforma tributária: o que muda para o seu bolso com a nova Lei Complementar 236/2026

Reforma tributária: o que muda para o seu bolso com a nova Lei Complementar 236/2026

Entenda como as novas regras podem reduzir multas, agilizar processos e mudar a forma como você resolve pendências com o Fisco

AUTORES

THAÍS GUEDES

Advogada Tributária

Todo empresário brasileiro já teve, alguma vez, aquele susto ao abrir uma notificação do Fisco e ver uma multa que parecia maior do que o próprio problema que a originou. Essa realidade está prestes a mudar.

Entrou em vigor no último dia 4 de setembro a Lei Complementar nº 236/2026, considerada a maior atualização do Código Tributário Nacional desde 1966. A nova legislação estabelece limites para multas fiscais, cria prazos mais claros para quem entra em disputa com o Fisco e abre caminho para resolver pendências tributárias por meio de arbitragem e mediação, sem precisar recorrer à Justiça.

A mudança atinge diretamente contribuintes, empresas e escritórios de contabilidade em todo o Brasil, já que os novos critérios valem tanto para tributos federais quanto estaduais e municipais. Estados e prefeituras têm até dois anos para adaptar suas próprias leis às novas regras e, se não o fizerem, os critérios da LC 236/2026 passam a valer automaticamente.

A mudança atinge diretamente contribuintes, empresas e escritórios de contabilidade em todo o Brasil, já que os novos critérios valem tanto para tributos federais quanto estaduais e municipais. Estados e prefeituras têm até dois anos para adaptar suas próprias leis às novas regras e, se não o fizerem, os critérios da LC 236/2026 passam a valer automaticamente.


ATUALIZAÇÃO TRIBUTÁRIA
Lei Complementar nº 236, de 4 de setembro de 2026

Foi publicada e já está em vigor a LC 236/2026, que promove a maior reforma do Código Tributário Nacional desde a sua edição em 1966. A norma trata de penalidades, processo administrativo fiscal, consensualidade e solução de controvérsias tributárias e aduaneiras. Seguem os principais pontos.


  • LIMITES PARA MULTAS TRIBUTÁRIAS

As multas passam a ter teto proporcional ao valor do tributo lançado. O limite geral é de 75%. Nos casos em que se verifique prática dolosa de fraude, sonegação ou conluio, o teto sobe para 100%. Em situação de reincidência, o percentual máximo é de 150%. A lei exige que toda penalidade observe os princípios da razoabilidade e da proporcionalidade (novo art. 113-A do CTN).

  • REDUÇÕES DE MULTA POR PAGAMENTO OU PARCELAMENTO

O novo §5º do art. 142 do CTN prevê reduções escalonadas. Pagamento integral no prazo de impugnação garante redução de 50%. Parcelamento no mesmo prazo garante 40%. Após esse prazo, mas antes da inscrição em dívida ativa, o pagamento integral gera redução de 30% e o parcelamento, 20%. Contribuintes em programas de conformidade terão percentuais ainda mais favoráveis, com reduções de 60%, 50%, 40% e 30%, respectivamente.

  • DENÚNCIA ESPONTÂNEA

O art. 138 do CTN foi alterado para prever expressamente que a denúncia espontânea exclui também a multa de mora, além das demais penalidades. Essa inclusão resolve antiga controvérsia jurisprudencial.

  • NOVAS HIPÓTESES DE SUSPENSÃO DA EXIGIBILIDADE

O art. 151 do CTN passa a incluir, entre as causas de suspensão do crédito tributário, a arbitragem especial tributária e aduaneira, a proposta de transação aceita pela administração, o acordo de mediação e a aceitação de apólice de seguro garantia ou carta de fiança bancária em execução fiscal.

  • ARBITRAGEM E MEDIAÇÃO TRIBUTÁRIA

A lei incorpora ao CTN a previsão de arbitragem especial tributária e aduaneira (art. 171-A) e de mediação de controvérsias tributárias (art. 171-B). Ambas dependem de lei específica, mas já possuem enquadramento no Código. A sentença arbitral terá os mesmos efeitos da decisão judicial.

  • VINCULAÇÃO DA ADMINISTRAÇÃO A PRECEDENTES JUDICIAIS

O novo art. 194-A determina que decisões definitivas do STF e do STJ com efeito vinculante passam a vincular também a administração tributária. A Fazenda terá 90 dias úteis após o trânsito em julgado para publicar parecer sobre a aplicação da orientação aos seus créditos, indicando temas em que deixará de impugnar pleitos dos contribuintes e em que desistirá de recursos.

  • PROCESSO ADMINISTRATIVO FISCAL

A LC 236/2026 estabelece normas gerais para o processo administrativo fiscal de todos os entes (arts. 208-A a 208-J). O prazo de impugnação, de recurso voluntário e de recurso especial é de 20 dias úteis cada. Embargos de declaração podem ser opostos em 5 dias úteis. Os prazos processuais ficam suspensos entre 20 de dezembro e 20 de janeiro. Municípios com mais de 100 mil habitantes devem assegurar duplo grau de jurisdição. É vedado recurso hierárquico ao Poder Executivo contra decisão administrativa favorável ao contribuinte.

  • PRAZO DE ADAPTAÇÃO

Estados, Distrito Federal e Municípios terão 2 anos para atualizar suas legislações e adotar os novos critérios de moderação sancionatória e de processo administrativo. Se não o fizerem, os dispositivos da LC 236/2026 serão aplicados diretamente.

A equipe tributária da PRSM Advogados permanece à disposição para esclarecer dúvidas e avaliar os impactos dessa nova legislação nos casos de cada cliente.
Leticia Cristina - Planejamento Patrimonial e Imobiliário PRSM

Letícia Cristina

Direito Societário – Planejamento Patrimonial e Imobiliário

Formação

Bacharel em Direito pelo Centro Universitário UNA (2021), MBA em Gestão de Negócios pela UniBH (2016) e Bacharel em Administração de Empresas pela Centro Universitário UNA (2014)

Perfil

Advogada com atuação voltada ao Direito Societário, Planejamento Patrimonial e Imobiliário, focada na estruturação de holdings, reorganizações societárias, planejamento sucessório e consultoria na integralização de bens e eficiência tributária patrimonial (ITBI e ITCD). Atua em demandas que envolvem regularização imobiliária, governança patrimonial e atos perante Juntas Comerciais e Cartórios de Registro de Imóveis.

Sua trajetória inclui a condução de processos judiciais e administrativos em Direito Civil, Consumidor, recuperação de crédito e terceiro setor, com prática na elaboração de peças, realização de audiências e negociações. Com formação multidisciplinar em Direito e Administração de Empresas, alia visão executiva, liderança de equipes, gestão de processos e análise de riscos para entregar soluções jurídicas seguras e orientadas a resultados.

Larissa Viana - Coordenadora de Marketing

Larissa Viana

Coordenadora de Marketing

Formação

Bacharel em Administração pela Faculdade Santa Rita de Cássia e MBA em Marketing Estratégico pela UNI-BH, em andamento.

Perfil

Profissional de Marketing com formação em Administração e MBA em Marketing Estratégico em andamento, com atuação na coordenação de ações de comunicação, posicionamento de marca e relacionamento com diferentes públicos.

Experiência na organização e execução de projetos de marketing, gestão de redes sociais, planejamento de conteúdo e desenvolvimento de iniciativas voltadas ao fortalecimento da presença e da identidade institucional.

Atuação integrada à gestão do negócio, buscando alinhar comunicação, criatividade e objetivos organizacionais para gerar maior consistência de marca e resultados. Perfil organizado, criativo e proativo, com foco em aprendizado contínuo, desenvolvimento de projetos e construção de uma comunicação estratégica.

Thiado Lima - Administrativo e Regulatório PRSM

Thiago Lima

Advogado Administrativo e Regulatório

Formação

Graduação em Direito pela Escola Superior Dom Helder Câmara, espacializado em Direito Processual Civil pela Escola Superior de Advocacia – ESA e em Direito Internacional pelo Centro de Direito Internacional – CEDIN.

Perfil

Advogado com experiência em Direito do Consumidor, Direito Tributário junto aos Procuradores Municipais de Belo Horizonte e em Direito Administrativo, nas contratações públicas, com atuação na análise de editais, elaboração de impugnações, recursos administrativos e pareceres jurídicos, prestando auxílio aos clientes.

Débora Pio - Auxiliar de Serviços Gerais PRSM

Débora Pio

Auxiliar de Serviços Gerais

Formação

Ensino Médio Completo

Perfil

Com mais de 12 anos de experiência na área de serviços gerais, Débora Pio construiu uma trajetória sólida prestando serviços para grandes instituições e empresas de destaque, como Copasa, Record Minas e Faculdade Unimed. Ao longo de sua carreira, desenvolveu expertise em limpeza, conservação e organização de ambientes corporativos de alto fluxo, sempre pautada pelo comprometimento, discrição, responsabilidade e excelência na execução de suas atividades. Na PRSM Advogados, integra a equipe contribuindo para um ambiente organizado, acolhedor e alinhado ao padrão de qualidade e profissionalismo do escritório.

Giulia-Agapito -Advogada Administrativo e Regulatório PRSM

Giulia Agapito

Advogada Administrativo e Regulatório

Formação

Graduada pela Pontifícia Universidade Católica de Minas Gerais, pós-graduada em Direito Tributário e pós-graduada em Direito Administrativo pela mesma instituição.

Perfil

Integra a equipe do escritório na área de Direito Administrativo e Regulatório, com foco no assessoramento jurídico a empresas privadas que contratam com a Administração Pública, direta e indireta.

Atua em todas as fases das contratações públicas, incluindo análise de editais, elaboração de impugnações e recursos administrativos, bem como na estruturação, revisão e acompanhamento da execução de contratos administrativos. Possui experiência na formulação de pleitos de reajuste, revisão e reequilíbrio econômico-financeiro, tanto na esfera extrajudicial quanto judicial.

No contencioso administrativo e judicial, representa clientes em processos sancionatórios instaurados com fundamento na Nova Lei de Licitações (Lei nº 14.133/2021), na Lei de Improbidade Administrativa e na Lei Anticorrupção, atuando em defesas técnicas fundadas nos princípios do devido processo legal, contraditório e ampla defesa.

Também desenvolve atividades na seara regulatória, com ênfase na interpretação e aplicação de normas setoriais, atendimento a exigências de agências reguladoras, e interlocução com órgãos de controle e fiscalização.

Lucas Andrade - Tecnologia da Informação PRSM

Lucas Andrade

Assistente de Tecnologia da Informação

Formação

Graduado em Análise e Desenvolvimento de Sistemas, no Centro Univertário de Belo Horizonte – UNIBH

Perfil

Profissional graduado em Análise e Desenvolvimento de Sistemas e certificado pela Oracle em Java, com experiência em suporte técnico e infraestrutura de TI. Atua na administração de ambientes Windows e Windows Server, virtualização com Hyper-V, Active Directory, redes, automação, scripts, VPNs e suporte aos usuários, sempre com foco na resolução eficiente de incidentes e na melhoria contínua dos serviços de tecnologia.

Luan Almeida - Direito Societário e Empresarial PRSM

Luan Almeida

Direito Societário e Empresarial

Formação

Graduado em Direito pela Escola Superior Dom Helder, Pós-graduado em Direito Tributário pela Pontifícia Universidade Católica do Rio Grande do Sul.

Perfil

Advogado com atuação voltada ao direito societário e empresarial, com experiência em operações de fusões e aquisições, reestruturações corporativas, elaboração e negociação de acordos de sócios e instrumentos de investimento, além de suporte tributário. Atua em demandas multidisciplinares que envolvem planejamento societário, tributário, governança e estruturação de operações, sempre com foco na segurança jurídica das relações empresariais.

A incidência de ITBI na integralização de imóveis em pessoas jurídicas.

Esse assunto segue no centro de um debate relevante e com impactos diretos na estruturação patrimonial e societária.

Apesar da previsão constitucional de não incidência, observa-se, na prática, uma ampliação da atuação municipal, especialmente por meio da cobrança sobre a diferença entre o valor declarado e o valor de mercado do imóvel.
Esse movimento tem gerado insegurança jurídica e aumento da litigiosidade em operações que deveriam ser objetivas.

No âmbito dos tribunais superiores:
– O STJ, no Tema 1.113, já limitou a atuação dos municípios quanto à base de cálculo
– O STF analisa o alcance da imunidade constitucional nos Temas 796 e 1.348
– O julgamento em curso pode consolidar um entendimento relevante para empresas, inclusive aquelas com atividade imobiliária.

O cenário indica uma tendência favorável ao contribuinte — mas ainda exige acompanhamento técnico.
Para empresas e grupos familiares, o tema é estratégico e pode impactar diretamente operações de reorganização e planejamento patrimonial.

BANNER-SITE

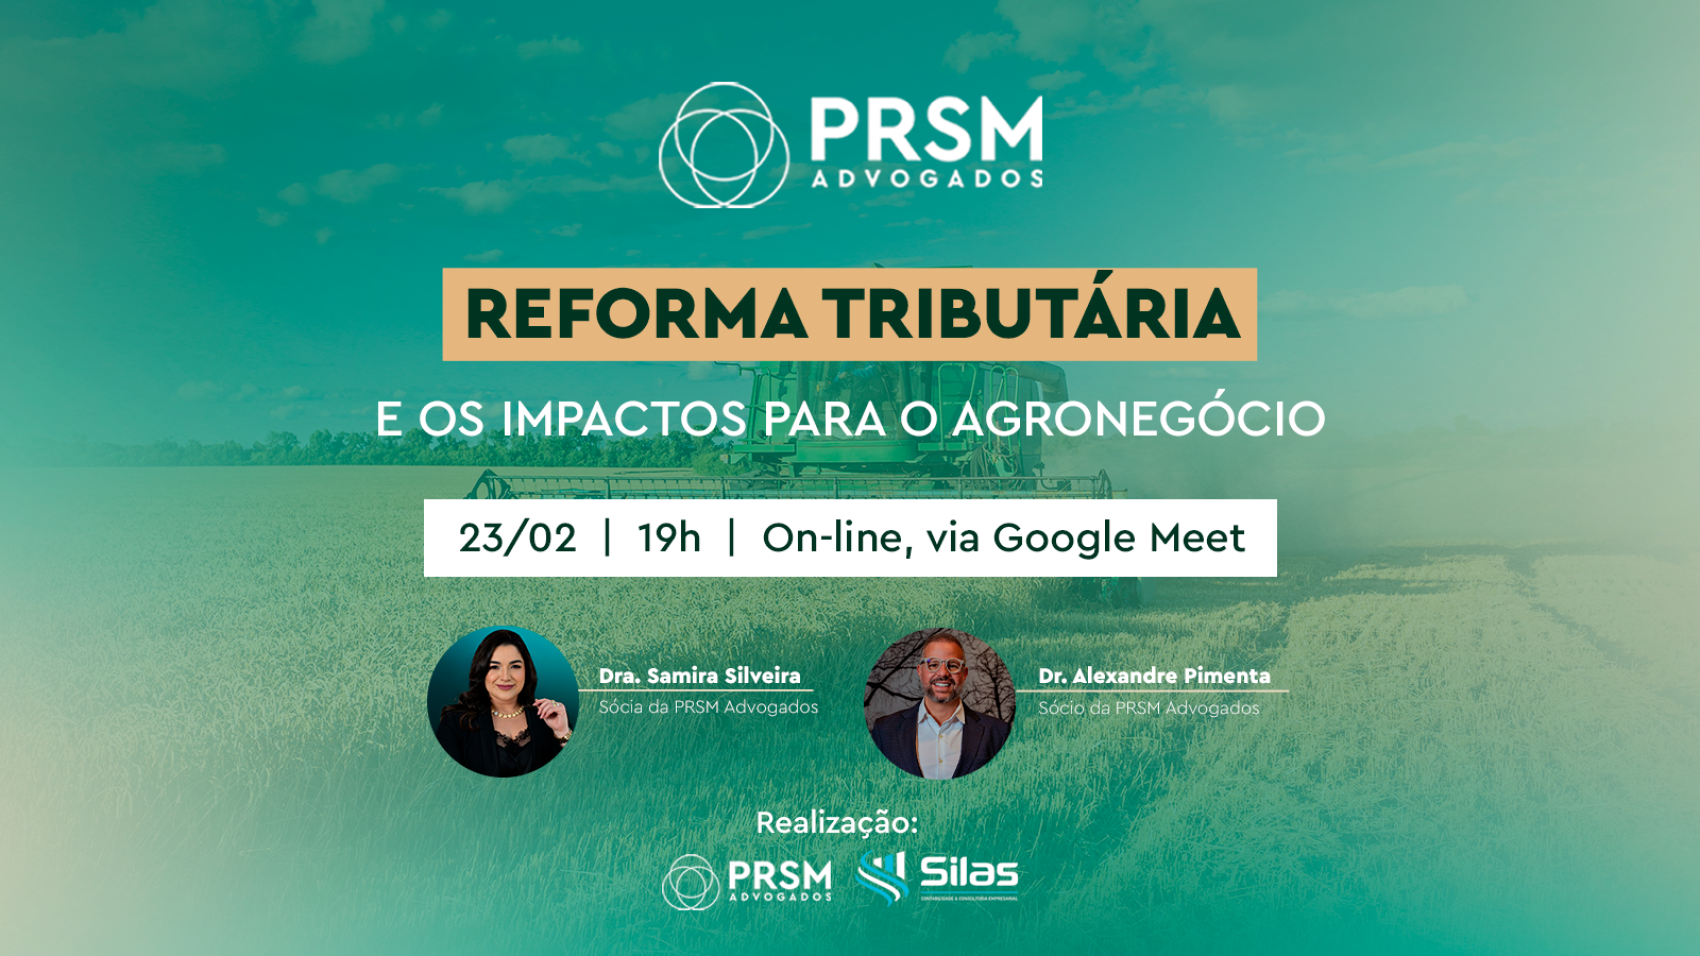
Reforma Tributária e os impactos para o agronegócio: evento on-line da PRSM explica o que muda e como se preparar

A PRSM Advogados, em parceria com a Silas Contabilidade, realiza no dia 23 de fevereiro, às 19h, um encontro on-line (Google Meet) sobre Reforma Tributária e os impactos para o agronegócio, com Dra. Samira Silveira e Dr. Alexandre Pimenta, sócios da PRSM, à frente da apresentação. O evento é voltado a produtores, empresas do setor, cooperativas e investidores que precisam entender, de forma prática, o que muda e como se preparar.

A Reforma Tributária já deixou o campo das projeções e passou a influenciar decisões estratégicas no agro. A transição para o novo modelo de tributação sobre o consumo, com a substituição de tributos atuais por IBS e CBS, altera a lógica de incidência e de creditamento ao longo de cadeias produtivas complexas, com impactos diretos em custos, precificação e competitividade.

Além disso, o período de transição entre o sistema atual e o novo tende a aumentar o risco de decisões tomadas agora, especialmente em contratos, investimentos e reorganizações societárias. Por isso, a discussão busca trazer clareza sobre os pontos de atenção e os caminhos para adaptação estratégica diante do novo cenário.

As inscrições podem ser realizadas clicando aqui.