Pedidos Simples Nacional

Receita recebe 165 mil pedidos pelo regime híbrido do Simples Nacional; prazo para escolha termina em 30 de setembro

Receita recebe 165 mil pedidos pelo regime híbrido do Simples Nacional; prazo para escolha termina em 30 de setembro

Empresas optantes têm até a próxima quarta-feira (30) para definir como recolherão IBS e CBS


AUTORES

PRSM ADVOGADOS

A Receita Federal recebeu, até 18 de setembro, 165.034 solicitações de empresas do Simples Nacional para optar pelo regime híbrido do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A informação foi divulgada em comunicado do órgão nesta terça-feira (22).

Na mesma data, o balanço registrava 181.172 solicitações de adesão ao Simples Nacional, das quais 61.623 foram deferidas e 119.549 indeferidas. Os pedidos indeferidos ainda estão dentro do prazo legal de 30 dias para que as empresas regularizem as pendências que impedem o ingresso no regime. A Receita informou que os números refletem apenas as solicitações recebidas até o momento e serão atualizados conforme novos pedidos forem feitos.

Entenda

As empresas têm até 30 de setembro para optar pelo Simples Nacional e definir a forma de recolhimento do IBS e da CBS. Há duas alternativas:

Simples Tradicional (ou puro): IBS e CBS continuam embutidos na guia única, o Documento de Arrecadação do Simples Nacional (DAS), como acontece com os demais tributos do regime.

Simples Híbrido (regime regular): a empresa segue no Simples Nacional para os demais tributos, mas recolhe IBS e CBS por fora do DAS, nas regras do regime regular.

Embora a opção pelo modelo híbrido represente maior complexidade operacional, ela tende a merecer atenção especial de empresas que vendem para outras empresas, já que o formato de recolhimento pode influenciar o aproveitamento de créditos na cadeia. A decisão, portanto, vai além de uma escolha burocrática: envolve perfil de clientes, margem, precificação e capacidade de gestão fiscal.

Com o prazo se aproximando, a orientação é que as empresas analisem com antecedência o impacto de cada modelo antes de formalizar a opção.

Retorno Multas NR-1

Empresas voltam a poder ser multadas por descumprir regras da NR-1 sobre saúde mental

Empresas voltam a poder ser multadas por descumprir regras da NR-1 sobre saúde mental

Prazo de 90 dias determinado pelo STF terminou nesta quarta-feira (23)

AUTORES

PRSM ADVOGADOS

Terminou nesta quarta-feira (23) o prazo de 90 dias de suspensão determinado pelo Supremo Tribunal Federal (STF), e as empresas brasileiras voltam a estar sujeitas a multas e outras sanções administrativas por descumprimento das regras de saúde mental previstas na Norma Regulamentadora nº 1 (NR-1).

A NR-1, atualizada em 2025, tornou obrigatória a identificação, avaliação e prevenção de riscos psicossociais relacionados ao trabalho, entre eles sobrecarga de atividades, jornadas excessivas, cobrança desproporcional e assédio moral. Essas medidas precisam constar formalmente no programa de gerenciamento de riscos de cada empresa. Durante o período de suspensão das multas, essa obrigação nunca deixou de existir, o que muda agora é que os auditores-fiscais do trabalho já podem voltar a autuar quem não cumprir a norma.

A suspensão havia sido determinada pelo ministro André Mendonça após questionamento da Confederação Nacional dos Estabelecimentos de Ensino (Confenen) no STF. Durante os 90 dias, governo, empregadores e trabalhadores participaram de uma tentativa de conciliação sobre a aplicação da norma, que segue em discussão no Supremo mesmo com o retorno das punições administrativas.

Segundo a coordenadora trabalhista da PRSM Advogados, Nathane Pongelupe, o retorno das sanções administrativas deve funcionar como um chamado à ação para as empresas que ainda não estruturaram esse processo: “A obrigação de prevenir riscos psicossociais nunca deixou de existir, mesmo durante a suspensão das multas. O que muda agora é o risco de fiscalização. As empresas que já têm um programa de gerenciamento de riscos atualizado e documentado estão protegidas; as que ainda tratam o tema de forma informal precisam correr, porque a exposição deixou de ser apenas jurídica e passa a ser também de imagem e de retenção de talentos”, afirma.

Noticia - Curso de Capacitação Líderes

PRSM Advogados forma líderes e prova que, no escritório, o futuro já é liderado por mulheres

PRSM Advogados forma líderes e prova que, no escritório, o futuro já é liderado por mulheres

Evento em parceria com a Touch Up Treinamentos reúne coordenações jurídicas e administrativas em curso de capacitação nesta sexta-feira (25)

AUTORES

PRSM ADVOGADOS

Com foco no desenvolvimento e na capacitação dos diversos setores que compõem a organização, a PRSM Advogados promove, na próxima sexta-feira (25), o Curso de Capacitação de Líderes e Gestores do Programa de Desenvolvimento de Líderes, voltado para o crescimento profissional das líderes que atuam frente às coordenações jurídicas e administrativas. Em parceria com a Touch Up Treinamentos, o momento de capacitação deve acontecer durante todo o dia, com trocas e ensinamentos valiosos.

Ao longo do dia, os participantes terão contato com temas centrais para a atuação de líderes e gestores, entre eles: liderança na prática, gestão e acompanhamento, comunicação e feedback e conflitos e inteligência emocional.

Segundo um estudo inédito divulgado pelo LinkedIn, assinado por Silvia Lara e Matthew Baird, “The State of Women in Leadership” (2026), apenas 32% dos cargos de liderança no Brasil são ocupados por mulheres. Além disso, este cenário fica ainda mais restrito quando o assunto são cargos de CEO onde apenas 5% são ocupados por mulheres, de acordo com o estudo “Women at the Top 2026, realizado pelo Evermonte Institute.

Na PRSM Advogados, porém, esse cenário nacional não se repete nas coordenações: todas as coordenações jurídicas e administrativas do escritório são lideradas por mulheres

Segundo a Sócia-Diretora da PRSM Advogados, Samira Silveira, o momento é reflexo do compromisso do escritório com o desenvolvimento contínuo de suas lideranças: “Investir na capacitação de quem está à frente das nossas equipes é investir na qualidade do que entregamos aos nossos clientes. E ver esse protagonismo liderado por mulheres, dentro e fora do escritório, é motivo de orgulho para todos nós na PRSM.”, afirma.

Foto: Alejandro Zambrana/STF

STF suspende julgamento sobre imunidade de ITBI em holdings imobiliárias

STF suspende julgamento sobre imunidade de ITBI em holdings imobiliárias

Com pedido de vista do ministro Alexandre de Moraes, placar parcial é de 5×2 favorável à imunidade.

AUTORES

PRSM ADVOGADOS

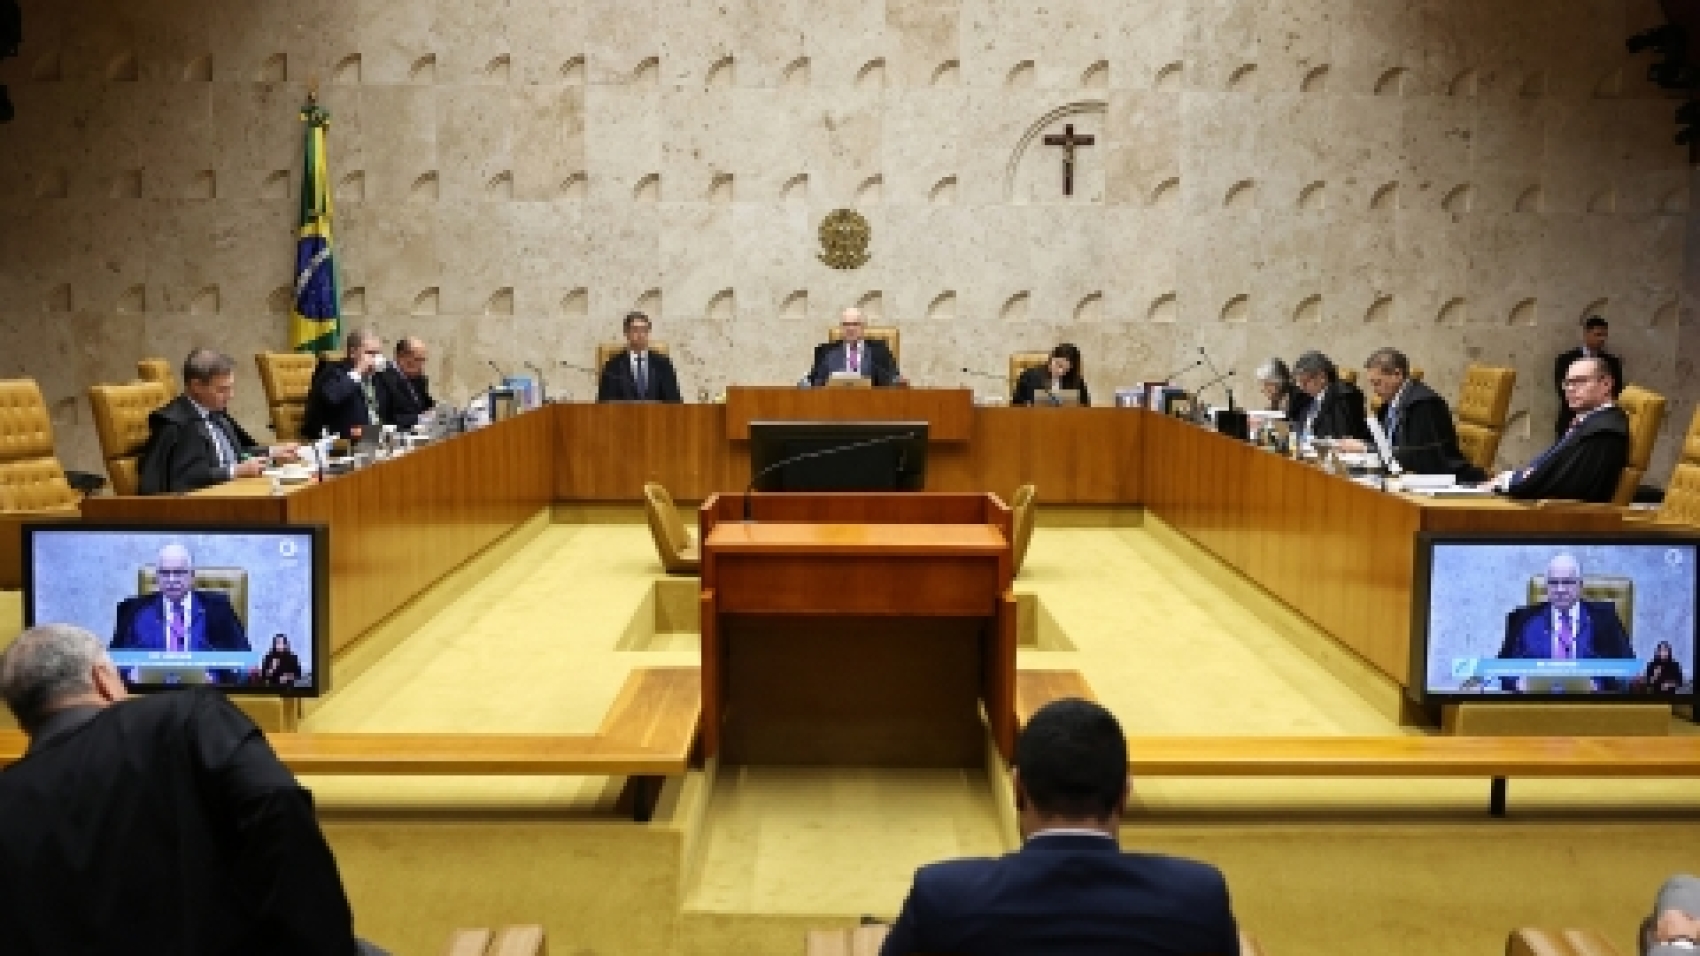
O Supremo Tribunal Federal (STF) interrompeu o julgamento que discute os limites da imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis) na integralização de capital social de empresas com atividade preponderantemente imobiliária (Tema 1.348). O ministro Alexandre de Moraes pediu vista do processo, suspendendo temporariamente a votação após um placar parcial de 5 votos a 2 favorável à imunidade.

Na prática, a discussão responde a uma pergunta que atinge diretamente holdings patrimoniais e empresas do setor imobiliário: quando um imóvel é transferido para integralizar o capital social de uma empresa, essa transferência pode perder a imunidade tributária simplesmente porque a atividade principal da empresa é comprar, vender ou alugar imóveis?

Para o relator, ministro Edson Fachin, a resposta é não, a imunidade deve valer independentemente da atividade da empresa. Essa posição foi acompanhada pelos ministros Cristiano Zanin, André Mendonça, Kassio Nunes Marques e Luiz Fux. Já os ministros Gilmar Mendes e Flávio Dino divergiram, entendendo que a atividade preponderante da empresa deveria, sim, ser levada em conta na análise.

Moraes havia acompanhado o relator na fase de julgamento virtual, mas pediu mais tempo para reexaminar os argumentos apresentados pela divergência. De todo modo, um ponto de atenção: o placar de 5 a 2 ainda não representa um julgamento concluído, e o resultado pode ser alterado até a retomada e conclusão da votação.

E agora? O que fazer?

Por meio de uma equipe multidisciplinar e qualificada, o planejamento tributário permite que empresas e famílias tomem decisões patrimoniais e societárias com mais segurança, mesmo diante de temas ainda não pacificados pelos tribunais.

Para a Coordenadora Tributária da PRSM Advogados, Annamaria Pena, o momento reforça a importância de acompanhar de perto decisões como essa. “É um julgamento que ainda não terminou, mas que já mostra o quanto a definição de temas tributários impacta diretamente as decisões das empresas. Mais do que esperar o desfecho, o ideal é que empresas estejam preparadas para diferentes cenários, com um planejamento que considere inúmeros cenários”, afirma.

Alexandre Editorial - Artigo

Liminar em São Paulo exclui IBS e CBS da base do ICMS e reacende a disputa sobre os limites da Reforma Tributária

O silêncio que também fala...

Liminar em São Paulo exclui IBS e CBS da base do ICMS e reacende a disputa sobre os limites da Reforma Tributária

AUTORES

ALEXANDRE PIMENTA

Sócio Diretor

O tempo de tratar a Reforma Tributária como “assunto de 2027” já passou. Uma liminar recente prova que o Judiciário já está decidindo, agora, como a transição vai funcionar na prática, e o resultado pode pegar muita empresa desprevenida.

A 16ª Vara da Fazenda Pública de São Paulo deferiu uma liminar determinando que o IBS e a CBS não devem integrar a base de cálculo do ICMS a partir de 2027. O caso, movido pela varejista Privalia Brasil, é possivelmente a primeira decisão favorável ao contribuinte sobre o tema. E ela diz muito sobre o que vem pela frente.

O que a decisão diz

O juiz entendeu que nenhuma das normas que regulamentam a reforma autoriza a inclusão do IBS e da CBS na base do ICMS. Quando o legislador quis incluir um tributo novo na base do imposto estadual, caso do Imposto Seletivo, previsto para entrar na base do ICMS a partir de 2027, ele fez isso de forma expressa. Para o IBS e a CBS, essa previsão simplesmente não existe, nem na Emenda Constitucional nº 132, nem na Lei Complementar nº 214, nem na Lei Complementar nº 87.

Faz sentido dentro da própria lógica da reforma: IBS e CBS são cobrados “por fora”, como receita de terceiros que apenas transita pela contabilidade da empresa, não como parte do valor da mercadoria vendida. Incluí-los na base do ICMS reproduziria justamente a cobrança em cascata que a reforma prometeu eliminar.

Mas isso já vale para todo mundo?

Não. E esse é o ponto que faço questão de destacar: a decisão vale apenas para a empresa que entrou com a ação, ainda cabe recurso, e o entendimento está longe de ser pacífico. Estados como Pernambuco e o Distrito Federal já se posicionaram no sentido oposto, defendendo a inclusão dos novos tributos na base do ICMS. O que temos hoje não é uma regra geral: é o início de uma disputa.

O risco que não tira folga

Esse é exatamente o tipo de discussão que tende a virar um contencioso bilionário nos próximos anos, seguindo o caminho de outros temas tributários que já passaram por isso. De um lado, há quem veja semelhança entre IBS/CBS e o IPI, que historicamente compõe a base do ICMS, salvo exceções específicas. De outro, há quem sustente que a ausência de previsão legal expressa já é suficiente para afastar a inclusão. Enquanto essa tese amadurece nos tribunais, empresas que não se posicionarem correm o risco de definir preços e sistemas fiscais sem saber qual regra vai efetivamente prevalecer.

O que isso significa para quem gere empresa

Esse é o momento de:

  • – revisar a modelagem de preços e os sistemas fiscais já pensando na transição de 2027;
  • – mapear o posicionamento do fisco no estado onde a empresa opera, já que o entendimento varia de um lugar para outro;
  • – avaliar, com apoio jurídico, a viabilidade de uma ação preventiva para resguardar o direito à exclusão, como fez a empresa do caso;
  • – acompanhar de perto a jurisprudência em formação, porque ela deve mudar rápido nos próximos meses.

A Reforma Tributária nasceu com a promessa de simplificar. Na prática, para quem gere empresa, ela está exigindo o oposto no curto prazo: atenção redobrada, planejamento antecipado e decisões tomadas antes que o Judiciário decida por você.

Imagem Noticia Reforma Tributária Lei 236-2026

Reforma tributária: o que muda para o seu bolso com a nova Lei Complementar 236/2026

Reforma tributária: o que muda para o seu bolso com a nova Lei Complementar 236/2026

Entenda como as novas regras podem reduzir multas, agilizar processos e mudar a forma como você resolve pendências com o Fisco

AUTORES

THAÍS GUEDES

Advogada Tributária

Todo empresário brasileiro já teve, alguma vez, aquele susto ao abrir uma notificação do Fisco e ver uma multa que parecia maior do que o próprio problema que a originou. Essa realidade está prestes a mudar.

Entrou em vigor no último dia 4 de setembro a Lei Complementar nº 236/2026, considerada a maior atualização do Código Tributário Nacional desde 1966. A nova legislação estabelece limites para multas fiscais, cria prazos mais claros para quem entra em disputa com o Fisco e abre caminho para resolver pendências tributárias por meio de arbitragem e mediação, sem precisar recorrer à Justiça.

A mudança atinge diretamente contribuintes, empresas e escritórios de contabilidade em todo o Brasil, já que os novos critérios valem tanto para tributos federais quanto estaduais e municipais. Estados e prefeituras têm até dois anos para adaptar suas próprias leis às novas regras e, se não o fizerem, os critérios da LC 236/2026 passam a valer automaticamente.

A mudança atinge diretamente contribuintes, empresas e escritórios de contabilidade em todo o Brasil, já que os novos critérios valem tanto para tributos federais quanto estaduais e municipais. Estados e prefeituras têm até dois anos para adaptar suas próprias leis às novas regras e, se não o fizerem, os critérios da LC 236/2026 passam a valer automaticamente.

ATUALIZAÇÃO TRIBUTÁRIA
Lei Complementar nº 236, de 4 de setembro de 2026

Foi publicada e já está em vigor a LC 236/2026, que promove a maior reforma do Código Tributário Nacional desde a sua edição em 1966. A norma trata de penalidades, processo administrativo fiscal, consensualidade e solução de controvérsias tributárias e aduaneiras. Seguem os principais pontos.

  • LIMITES PARA MULTAS TRIBUTÁRIAS

As multas passam a ter teto proporcional ao valor do tributo lançado. O limite geral é de 75%. Nos casos em que se verifique prática dolosa de fraude, sonegação ou conluio, o teto sobe para 100%. Em situação de reincidência, o percentual máximo é de 150%. A lei exige que toda penalidade observe os princípios da razoabilidade e da proporcionalidade (novo art. 113-A do CTN).

  • REDUÇÕES DE MULTA POR PAGAMENTO OU PARCELAMENTO

O novo §5º do art. 142 do CTN prevê reduções escalonadas. Pagamento integral no prazo de impugnação garante redução de 50%. Parcelamento no mesmo prazo garante 40%. Após esse prazo, mas antes da inscrição em dívida ativa, o pagamento integral gera redução de 30% e o parcelamento, 20%. Contribuintes em programas de conformidade terão percentuais ainda mais favoráveis, com reduções de 60%, 50%, 40% e 30%, respectivamente.

  • DENÚNCIA ESPONTÂNEA

O art. 138 do CTN foi alterado para prever expressamente que a denúncia espontânea exclui também a multa de mora, além das demais penalidades. Essa inclusão resolve antiga controvérsia jurisprudencial.

  • NOVAS HIPÓTESES DE SUSPENSÃO DA EXIGIBILIDADE

O art. 151 do CTN passa a incluir, entre as causas de suspensão do crédito tributário, a arbitragem especial tributária e aduaneira, a proposta de transação aceita pela administração, o acordo de mediação e a aceitação de apólice de seguro garantia ou carta de fiança bancária em execução fiscal.

  • ARBITRAGEM E MEDIAÇÃO TRIBUTÁRIA

A lei incorpora ao CTN a previsão de arbitragem especial tributária e aduaneira (art. 171-A) e de mediação de controvérsias tributárias (art. 171-B). Ambas dependem de lei específica, mas já possuem enquadramento no Código. A sentença arbitral terá os mesmos efeitos da decisão judicial.

  • VINCULAÇÃO DA ADMINISTRAÇÃO A PRECEDENTES JUDICIAIS

O novo art. 194-A determina que decisões definitivas do STF e do STJ com efeito vinculante passam a vincular também a administração tributária. A Fazenda terá 90 dias úteis após o trânsito em julgado para publicar parecer sobre a aplicação da orientação aos seus créditos, indicando temas em que deixará de impugnar pleitos dos contribuintes e em que desistirá de recursos.

  • PROCESSO ADMINISTRATIVO FISCAL

A LC 236/2026 estabelece normas gerais para o processo administrativo fiscal de todos os entes (arts. 208-A a 208-J). O prazo de impugnação, de recurso voluntário e de recurso especial é de 20 dias úteis cada. Embargos de declaração podem ser opostos em 5 dias úteis. Os prazos processuais ficam suspensos entre 20 de dezembro e 20 de janeiro. Municípios com mais de 100 mil habitantes devem assegurar duplo grau de jurisdição. É vedado recurso hierárquico ao Poder Executivo contra decisão administrativa favorável ao contribuinte.

  • PRAZO DE ADAPTAÇÃO

Estados, Distrito Federal e Municípios terão 2 anos para atualizar suas legislações e adotar os novos critérios de moderação sancionatória e de processo administrativo. Se não o fizerem, os dispositivos da LC 236/2026 serão aplicados diretamente.

A equipe tributária da PRSM Advogados permanece à disposição para esclarecer dúvidas e avaliar os impactos dessa nova legislação nos casos de cada cliente.