Recuperação judicial no agronegócio

Recuperação judicial no agronegócio: benefícios e como crescer depois

Recuperação judicial no agronegócio: benefícios e como crescer depois

Em um setor em que a colheita paga a próxima safra, a RJ pode dar fôlego para o produtor se reorganizar e voltar a investir

AUTORES

PRSM ADVOGADOS

Quando as dívidas pesam mais do que o caixa, a Recuperação Judicial (RJ) permite renegociar com os credores sem parar a produção. No agronegócio, onde uma safra ruim ou uma queda de preço pode abalar até quem trabalha bem, esse tempo extra pode ser o que separa uma crise passageira de um problema sem saída.

O que o caso da Ruiz Coffees mostra

O pedido de RJ do grupo Ruiz Coffees, uma das maiores produtoras de café do país, mostra como isso acontece. O grupo, com dívidas de cerca de R$ 1,6 bilhão, atribui a crise a três safras seguidas prejudicadas pelo clima: geada, calor extremo na florada e seca. As perdas ficaram entre 14% e 28% do que se esperava colher e, com três safras abaixo do esperado, faltou dinheiro para tocar os ciclos seguintes.

Nesse tempo, o preço do café subiu, mas parte da produção já tinha sido vendida antes da alta, então o ganho não chegou ao caixa. Juros altos e crédito mais difícil completaram o cenário. Foi nesse momento que a RJ entrou em conta, a Justiça suspendeu as cobranças e reconheceu a importância do café produzido pelo grupo.

Como a RJ protege a operação?

Na prática, a empresa ganhou tempo para negociar sem ver a operação ser interrompida no meio da safra mesmo que o pedido ainda seja analisado pela Justiça.

De todo modo, esse é o principal benefício da Recuperação Judicial: em vez de cada credor cobrar por conta própria, as dívidas são renegociadas em um plano único, com prazos e condições que a empresa consegue cumprir. Enquanto isso, a produção, os empregos e os contratos continuam funcionando.

No agro, alguns cuidados fazem diferença:
  1. Respeitar o calendário da safra: os pagamentos precisam acompanhar o momento em que o dinheiro entra, e não uma parcela fixa todo mês.
  2. Conhecer bem as dívidas: nem todas entram na recuperação. No caso do grupo cafeeiro, quase metade do total ficou de fora, principalmente dívidas ligadas a terras dadas em garantia.
  3. Proteger o que move a operação: máquinas, armazéns e áreas de plantio precisam ser preservados.
  4. Cuidar das parcerias: a relação com fornecedores, cooperativas e compradores faz parte da recuperação.
E depois da RJ?

O caso recente da Americanas mostra que depois do plano aprovado em 2024 ser cumprido, as ações da empresa fecharam em alta de 15,6%. Com as dívidas reorganizadas e o plano cumprido, a empresa recupera a confiança do mercado e volta a ter condições de pedir crédito, firmar parcerias e investir, sem pressa e com planejamento.

No fim, o ideal é sempre buscar orientação antes que a situação financeira de um negócio se agrave. Quanto mais cedo a análise das dívidas, mais caminhos existem, da negociação direta com os credores até a recuperação judicial. E, por aqui, a equipe do PRSM Advogados acompanha produtores e empresas do agronegócio na avaliação de cada cenário e na busca da solução mais adequada à realidade de cada operação.
STF exclui ISS da base Pis-Cofins

STF exclui o ISS da base de cálculo do PIS e da Cofins

STF exclui o ISS da base de cálculo do PIS e da Cofins

Por 6 votos a 5, Supremo conclui julgamento do Tema 118; decisão pode gerar economia tributária para empresas prestadoras de serviços

AUTORES

PRSM ADVOGADOS

Nesta quarta-feira (21), o Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Serviços (ISS) não integra a base de cálculo do PIS e da Cofins. O placar foi de 6 a 5, com o voto de desempate do ministro Luiz Fux. A decisão vale para todos os contribuintes e pode reduzir a carga tributária de empresas de serviços de todos os portes.

Para a maioria dos ministros, o ISS é um valor que a empresa recebe do cliente apenas para repassar ao município. Ele passa pela contabilidade do prestador, mas não se incorpora ao seu patrimônio e, por isso, não é receita nem faturamento. O raciocínio é o mesmo da chamada “tese do século” (Tema 69), em que o STF já havia excluído o ICMS da base dessas contribuições. O julgamento do ISS (Tema 118) tem como referência o RE 592.616.

Após as etapas virtual e presencial, o placar estava empatado em 5 a 5. Coube a Fux desempatar, acompanhando o relator para excluir o ISS da base de cálculo. Em seu voto, ele destacou a coerência com o precedente do ICMS e a segurança jurídica.

Modulação de efeitos: ponto de atenção

Fux propôs que a decisão produza efeitos apenas daqui para frente, a partir da publicação da ata de julgamento. Pela proposta, ficariam ressalvadas as ações judiciais e os processos administrativos já em andamento nessa data. Os ministros, porém, decidiram não modular os efeitos neste momento, deixando a questão para eventuais embargos de declaração.

Isso significa que o tema ainda pode ser rediscutido. Até a definição, a situação das empresas que já têm ação em curso tende a ser mais segura, e quem ainda não discute o assunto deve avaliar o cenário com urgência.

Cada empresa deve analisar sua situação com a assessoria jurídica e contábil. O benefício concreto depende do regime tributário, dos valores recolhidos e da existência de ações em andamento.

PRSM presente na SIC 2026

SIC 2026: PRSM Advogados presente no maior encontro do setor cafeeiro no Brasil

SIC 2026: PRSM Advogados presente no maior encontro do setor cafeeiro do BrasiL

Semana Internacional do Café 2026 acontece neste mês de novembro, com discussões e encontros relevantes para o setor cafeeiro.

AUTORES

PRSM ADVOGADOS

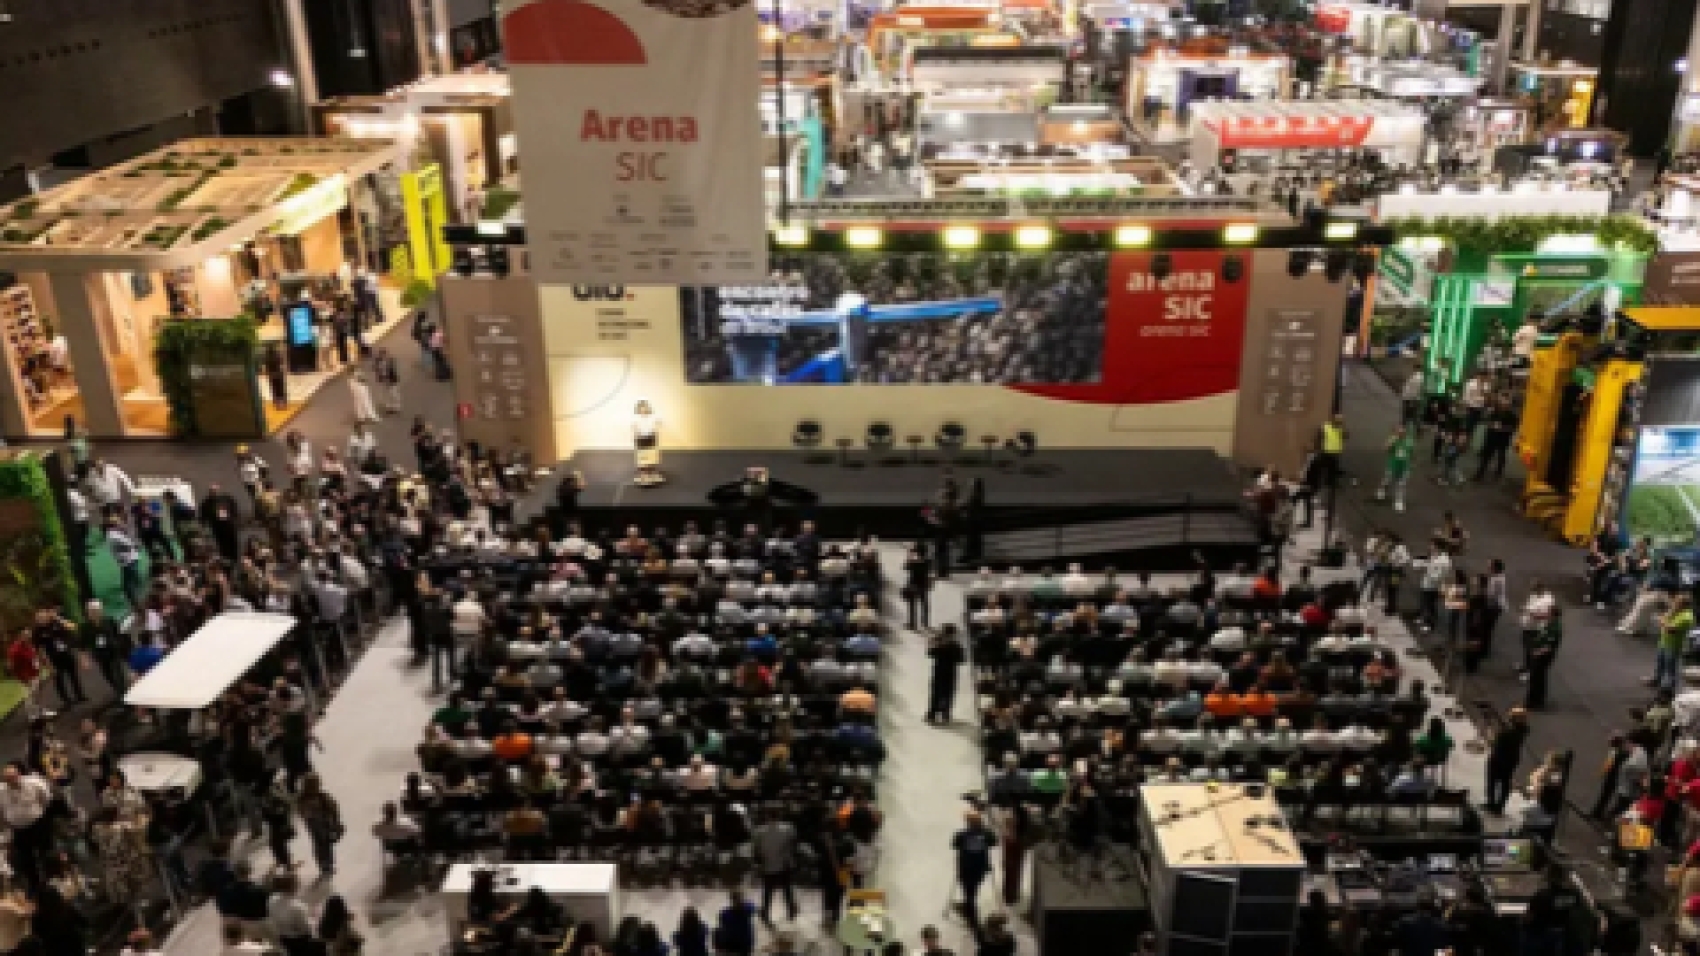
Nos dias 11, 12 e 13 de novembro, o escritório de advocacia PRSM Advogados marca presença na Semana Internacional do Café – SIC 2026, o maior evento voltado para o setor de café no Brasil, em Belo Horizonte. Com uma equipe multidisciplinar, qualificada e experiente, a banca participará dos três dias de evento, alternando entre rodas de conversas, exposições de soluções jurídicas e participação de debates influentes para o setor cafeeiro brasileiro.

A SIC reúne produtores, cooperativas, exportadores, indústrias e investidores de toda a cadeia do café. Nesse ambiente, decisões sobre contratos, tributação, sucessão, financiamentos, patrimônio e recuperação de crédito acontecem a todo momento. Por esse motivo, a presença da PRSM é mais do que necessária.

Com inúmeros apoios jurídicos de diferentes áreas de atuação da PRSM, o evento e os seus participantes tendem a se beneficiar como um todo. Do Direito Tributário, com a análise dos impactos da Reforma Tributária e da transição até 2033 na formação de preço e no enquadramento do produtor rural, ao Direito Trabalhista, com o check-up de contratos de safra, formalização e documentação de saúde e segurança antes que a fiscalização chegue.

No mundo jurídico das Recuperações Judiciais, a banca oferece suporte na análise de financiamentos, títulos, garantias e alternativas de renegociação quando a dívida aperta. Já na área Societária, o apoio vem da revisão da estrutura do negócio, governança familiar e planejamento patrimonial para garantir a continuidade da operação entre gerações.

E, ainda, no âmbito Administrativo Regulatório, a equipe orienta sobre licenciamento, transporte da produção e defesa em autuações, sempre com o olhar de quem entende que, no agro, estar em conformidade também é uma decisão de gestão.

Para o Sócio-Diretor da PRSM Advogados, Alexandre Pimenta, o momento é de aproximação e de construção de confiança com quem move o setor. “O agro não para, e o Direito precisa acompanhar. A SIC reúne, em um só lugar, toda a cadeia do café, e é a oportunidade ideal para mostrarmos que o jurídico não deve ser visto apenas como resposta a um problema, mas como parte da gestão do negócio. Queremos estar ao lado do produtor antes da safra, antes do contrato e antes da cobrança, ajudando a identificar os pontos cegos e a tomar decisões com mais segurança para o próximo ciclo.”

“Por trás de uma safra existem pessoas, contratos, financiamentos, terras, obrigações fiscais e patrimônio. Uma decisão tomada hoje pode produzir efeitos durante anos, e muitos riscos não são visíveis quando ela é tomada. Por isso, nosso papel na SIC é conversar com o produtor, ouvir a realidade de cada operação e mostrar que a prevenção custa menos do que responder depois a uma fiscalização, a uma cobrança ou a um conflito de sucessão. Quem produz olha para o próximo ciclo, e nós queremos ajudar a proteger o que foi construído até aqui”, acrescentou a Sócia-Diretora da PRSM, Samira Silveira.

Sobre a SIC

Realizada anualmente em Belo Horizonte, a Semana Internacional do Café é considerada o maior encontro do setor no país e reúne toda a cadeia produtiva em um só lugar: produtores, torrefações, baristas, cooperativas, empresas e marcas. Além de feira de negócios, o evento funciona como espaço de troca de conhecimento e de valorização da cultura do café, com programação de conteúdo, rodadas de negócios com compradores internacionais e atrações como o Espaço Torra Experience, que recebe a final do Campeonato Torrefação do Ano Brasil 2026.
A SIC 2026 acontece de 11 a 13 de novembro, no Expominas, na Avenida Amazonas, 6200, bairro Gameleira, em Belo Horizonte. As informações sobre programação, expositores e inscrições estão disponíveis no site oficial: https://semanainternacionaldocafe.com.br/

STF - Exclusão ISS da base Pis-Confins

STF julga nesta quarta-feira (21) sobre a possibilidade de exclusão do ISS na base do PIS-Confins.

STF julga nesta quarta (21) se o ISS deve sair da base do PIS-Cofins

Decisão pode gerar economia tributária relevante para empresas prestadoras de serviços; momento é de avaliar a situação de cada negócio

AUTORES

PRSM ADVOGADOS

O Supremo Tribunal Federal (STF) deve retomar nesta quarta-feira(21), a análise sobre a possibilidade de retirar o Imposto sobre Serviços (ISS) da base de cálculo do PIS e da Cofins. Como a decisão terá efeito para todos os contribuintes, ela pode mudar a carga tributária de empresas de serviços de todos os portes.

Por que isso importa para a sua empresa?

Para as empresas, a tese é simples: o ISS é um valor que a empresa recebe do cliente apenas para repassar ao município, e por isso não deveria ser tratado como receita. Se o STF concordar, o valor do ISS deixa de entrar no cálculo do PIS e da Cofins, o que reduz o imposto pago daqui para frente e pode abrir a possibilidade de recuperar valores pagos a mais no passado.

O raciocínio é o mesmo da chamada “tese do século”(Tema n.º 69), em que o STF já decidiu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) também não compõe a base dessas contribuições. Por isso, a discuessão desta semana é considerada o assunto tributário mais relevante do momento para o setor de serviços.

Como está o julgamento?

O placar está apertado. Somando as etapas virtual e presencial, há cinco votos favoráveis aos contribuintes e cinco favoráveis à União. Falta o voto do ministro Luiz Fux, que é aguardado com expectativa: tributaristas esperam que ele siga o entendimento adotado na tese do século, o que favoreceria as empresas.

Por que agir agora?

Em decisões desse tipo, o STF costuma limitar quem poderá recuperar valores pagos indevidamente. O critério mais comum é beneficiar apenas as empresas que já tinham ação na Justiça antes do julgamento. Por isso, verificar agora se a sua empresa já discute o tema judicialmente pode fazer diferença no resultado financeiro.

Quem ainda não entrou com ação deve avaliar o cenário com urgência, junto à assessoria jurídica e contábil. O benefício concreto dependerá do regime tributário, dos valores recolhidos e da situação de eventuais processos da empresa.

Fim da Escala 6x1 (1)

Senado aprova o fim da escala 6×1; veja o que muda para as empresas

Senado aprova o fim da escala 6x1; veja o que muda para as empresas

Jornada cai de 44 para 40 horas semanais, sem redução salarial. Empresas precisam se adequar em cerca de 14 meses.

AUTORES

PRSM ADVOGADOS

O Senado Federal aprovou, nesta quarta-feira (14), a PEC 221/2019, que põe fim à escala 6×1 no Brasil. A proposta, que já havia passado pela Câmara dos Deputados e pela Comissão de Constituição e Justiça (CCJ) do Senado, agora segue para promulgação pelo Congresso Nacional .

Para as empresas, a aprovação marca o início da contagem regressiva. A emenda reduz a jornada máxima semanal de 44 para 40 horas, sem redução salarial, e garante dois dias de descanso remunerado por semana, com preferência para que um deles seja o domingo. O limite de oito horas diárias e os pisos salariais das categorias continuam valendo.

A mudança alcança a maior parte dos trabalhadores contratados pela CLT e tende a pesar mais sobre os setores que hoje dependem da escala 6×1 para manter operações diárias, como comércio, serviços, indústria e logística. Nesses segmentos, a redução da jornada e a garantia de dois dias de folga por semana exigem reorganização de turnos, revisão do quadro de pessoal e novo cálculo de custos, já que a mesma operação precisará ser sustentada com menos horas trabalhadas por empregado.

Embora a implementação seja gradual, o prazo para adaptação é curto diante da complexidade da mudança. Escalas, contratos, acordos coletivos e a política de remuneração não se ajustam de um dia para o outro, e a falta de planejamento pode gerar aumento de custos, falhas operacionais e passivo trabalhista, especialmente em empresas com muitos empregados ou operação contínua.

Há ainda o risco de descumprir a nova regra no momento em que ela passar a valer, o que pode resultar em ações trabalhistas e autuações.

O que as empresas precisam fazer?

O primeiro passo é mapear onde a escala 6×1 é praticada hoje: quais unidades, setores e funções trabalham nesse modelo e quantos empregados estão envolvidos. Com esse retrato, a empresa consegue medir o impacto em horas, em número de profissionais necessários para cobrir a operação e em custo de folha, incluindo possíveis contratações ou ajustes em horas extras.

Em seguida, é preciso rever a forma como o trabalho é organizado. Isso envolve redesenhar escalas e turnos, avaliar o uso de banco de horas e jornadas alternativas dentro do que a lei permitir, e checar se o controle de ponto está preparado para a nova jornada. Os contratos de trabalho, o regulamento interno e as convenções e acordos coletivos também devem ser revisados, e a negociação com sindicatos precisa ser planejada com antecedência, principalmente nos setores em que a emenda admite escalas diferenciadas.

Por fim, a empresa deve acompanhar o que ainda será definido. Atividades contínuas e essenciais, como saúde, segurança, transporte e limpeza urbana, poderão manter escalas diferenciadas por meio de acordos e convenções coletivas.

Prazos de implementação

A mudança não será imediata. Em uma primeira etapa, 60 dias após a promulgação, a jornada máxima cai para 42 horas semanais e passam a valer os dois dias de descanso remunerado. Em uma segunda etapa, 12 meses depois, o limite chega a 40 horas semanais. Na prática, a implementação completa ocorre cerca de 14 meses após a promulgação, mas o primeiro marco chega em apenas dois meses, o que exige que o planejamento comece já.

A equipe da PRSM Advogados acompanha o tema e os seus impactos nas empresas, desde de o diagnótico inicial, as adequações de jornadas e escalas, na revisão de contratos e políticas internas e até na condução de negociações coletivas.

STF Forma Maioria ITBI

STF forma maioria para garantir imunidade do ITBI na integralização de capital com imóveis

STF forma maioria para garantir imunidade do ITBI na integralização de capital com imóveis

Com placar 6×2, decisão pode impactar holdings patrimoniais e operações societárias que envolvam imóveis.

AUTORES

PRSM ADVOGADOS

O Supremo Tribunal Federal (STF) formou maioria favorável ao reconhecimento da imunidade do Imposto sobre a Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para integralização de capital social, mesmo quando a empresa que recebe os bens exerce atividade preponderantemente imobiliária.

Com o voto do ministro Alexandre de Moraes, o placar chegou a seis votos favoráveis à imunidade e dois contrários. O julgamento do Recurso Extraordinário nº 1.495.108, relacionado ao Tema 1.348 da repercussão geral, permanece em andamento no plenário virtual, com encerramento previsto para 19 de outubro de 2026.

A controvérsia envolve a interpretação do artigo 156, § 2º, inciso I, da Constituição Federal e pode ter efeitos relevantes para holdings patrimoniais, sociedades administradoras de bens próprios e empresas que utilizam imóveis na formação ou reorganização de seu capital social.

Por que essa decisão pode representar economia e oportunidade?

O reconhecimento da imunidade do ITBI na integralização de capital abre uma janela estratégica para empresas e famílias empresárias que possuem patrimônio imobiliário. Em operações de alto valor, o imposto deixa de pesar no bolso, tornando a criação e a reorganização de holdings patrimoniais muito mais vantajosas.

E quem já pagou também pode ganhar: existe a possibilidade de buscar a restituição dos valores recolhidos, recuperando capital para reinvestir no negócio. Para operações futuras, o precedente traz mais segurança jurídica e previsibilidade, reduzindo o risco de cobranças e disputas com os municípios.

O que está em discussão?

A Constituição Federal prevê a imunidade do ITBI na transmissão de bens ou direitos incorporados ao patrimônio de uma pessoa jurídica para a realização de capital social. A controvérsia está na aplicação dessa regra às empresas cuja atividade principal envolve compra e venda, locação ou arrendamento mercantil de imóveis.

Enquanto diversos municípios defendem que a atividade imobiliária preponderante afasta a imunidade, o entendimento que reúne maioria no STF distingue a integralização de capital das operações de fusão, incorporação, cisão ou extinção de pessoas jurídicas.

Para o relator, ministro Edson Fachin, a restrição constitucional relacionada à atividade imobiliária não se aplica à integralização de capital social. Os ministros Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux também votaram pelo reconhecimento da imunidade. Já Gilmar Mendes e Flávio Dino divergiram, defendendo a possibilidade de cobrança do imposto quando a empresa receptora exerce atividade predominantemente imobiliária.

Limites da imunidade e possibilidade de fiscalização

Embora o entendimento majoritário favoreça os contribuintes, a imunidade não é irrestrita. Conforme a orientação estabelecida pelo STF no Tema 796 da repercussão geral, o benefício alcança o valor do imóvel efetivamente destinado à integralização do capital social, não abrangendo eventual parcela excedente.

Além disso, a discussão não impede a fiscalização de operações que apresentem indícios de simulação ou fraude. Os votos favoráveis ao reconhecimento da imunidade ressalvam a possibilidade de os municípios demonstrarem, mediante análise das circunstâncias e das provas de cada caso, a utilização indevida da operação para evitar o pagamento do imposto.

A tese proposta pelo relator ainda está sujeita à conclusão do julgamento, de modo que seu conteúdo definitivo dependerá da deliberação final do Tribunal.

Quais empresas devem avaliar os possíveis impactos?

A definição do STF poderá afetar empresas que tenham utilizado imóveis para integralizar capital social, especialmente aquelas que atuam no mercado imobiliário ou adotam estruturas patrimoniais e societárias envolvendo bens imóveis.

Nesse contexto, merecem atenção as sociedades que:

  1. Recolheram ITBI sobre imóveis utilizados na integralização de capital social;
  2. Receberam cobranças ou tiveram pedidos de reconhecimento da imunidade negados em razão de sua atividade econômica;
  3. Possuem discussões administrativas ou judiciais relacionadas à exigência do imposto;
  4. Planejam novas integralizações de capital com imóveis; ou
  5. Estão estruturando holdings patrimoniais, reorganizações societárias ou planejamentos sucessórios.

Nos casos em que o imposto já foi recolhido, poderá ser avaliada a possibilidade de buscar judicialmente a restituição dos valores pagos indevidamente, observados os prazos prescricionais aplicáveis e as particularidades de cada situação.

Para operações futuras ou cobranças ainda não pagas, também poderá ser considerada a adoção de medidas judiciais preventivas, conforme o estágio da operação, a legislação municipal e a documentação disponível.

Possível modulação de efeitos exige atenção

Outro ponto relevante é a possibilidade de o STF modular os efeitos da decisão, limitando sua aplicação no tempo ou estabelecendo condições específicas para sua eficácia.

Ainda não há definição sobre a adoção dessa medida nem sobre os critérios que poderiam ser estabelecidos. Caso ocorra, a modulação poderá influenciar o alcance da decisão sobre situações anteriores ao julgamento, inclusive em relação a processos judiciais em andamento.

O ajuizamento de uma ação antes da conclusão do julgamento não garante proteção contra eventual modulação. Ainda assim, a avaliação antecipada das medidas cabíveis pode ser relevante para resguardar direitos, especialmente diante dos prazos prescricionais relacionados aos valores já recolhidos.

Diante desse cenário, empresas potencialmente afetadas devem examinar seus recolhimentos de ITBI, documentos societários e operações planejadas, considerando os possíveis desdobramentos do Tema 1.348.

A conclusão do julgamento pelo STF será determinante para esclarecer o alcance da imunidade e orientar a análise de casos semelhantes em todo o país.

Samira Editorial - Artigo

Prazo no Brasil é sugestão ou a insegurança jurídica virou rotina?

Prazo no Brasil é sugestão ou a insegurança jurídica virou rotina?

A cultura dos prazos prorrogados no Brasil penaliza a boa-fé empresarial e transforma a insegurança jurídica em regra

AUTORES

SAMIRA SILVEIRA

Sócia Diretora

Setembro era para ser o mês das definições. De um lado, o fim da suspensão das multas da NR-1, norma que trata dos riscos psicossociais no ambiente de trabalho; de outro, o prazo final do Simples Nacional e da escolha do regime de apuração da CBS e do IBS, na Reforma Tributária. No fim, mais uma vez, tudo acabou prorrogado, e como se não bastasse, o split payment, mecanismo que separa o imposto no exato momento do pagamento e que vinha sendo tratado como parte da largada da reforma em 2027, também foi empurrado para frente, devendo se tornar obrigatório entre empresas apenas em 2028. Já não surpreende ninguém, e talvez seja justamente isso o mais preocupante.

Pense em duas empresas do mesmo setor: uma que, levando a sério a data original, contratou consultoria, treinou equipes e adaptou sistemas ao longo de meses, e outra que, apostando na prorrogação que quase sempre vem, simplesmente esperou. Quando o prazo muda, a primeira descobre que gastou cedo demais, que o esforço e o dinheiro investidos ficaram sem uso imediato, enquanto a segunda, que não fez nada, não só economizou como ainda passa por quem leu melhor o cenário. O sistema, nesse caso, ensina exatamente a lição contrária à que deveria ensinar, e a falha não está em quem reage de maneira racional ao incentivo que lhe foi dado, mas em quem o criou.

E o que fica é que a conta a ser paga por esse cenário não é a mesma para todos os envolvidos no processo, uma vez que empresas contam com equipes jurídicas e tributárias próprias, com consultorias à disposição e com fôlego financeiro para ajustar a rota a cada nova mudança de data, ao passo que as pequenas e médias, justamente as que mais dependem de previsibilidade, precisam decidir com menos informação e menos margem para errar.

Entendo que prorrogar é, em muitos casos, necessário e legítimo, ninguém duvida, a complexidade de algumas dessas mudanças é enorme e exige tempo; o que não se sustenta é a prorrogação transformada em método, somada a uma regulamentação que chega quase sempre tarde demais para quem precisa cumpri-la.

E o que o empresário pode fazer enquanto isso? Existem medidas de baixo custo e úteis em qualquer cenário, como mapear riscos, documentar o que já foi feito e simular alternativas tributárias, que protegem a empresa sem exigir que ela aposte em uma data específica, mas seria um erro tratar isso como solução para o problema de fundo. A responsabilidade pela previsibilidade não deveria recair apenas sobre quem empreende e produz, porque normas claras, regulamentação antecipada e prazos realistas não são um favor ao setor produtivo, são o mínimo que se espera de um país que pretende crescer e atrair quem queira investir nele.