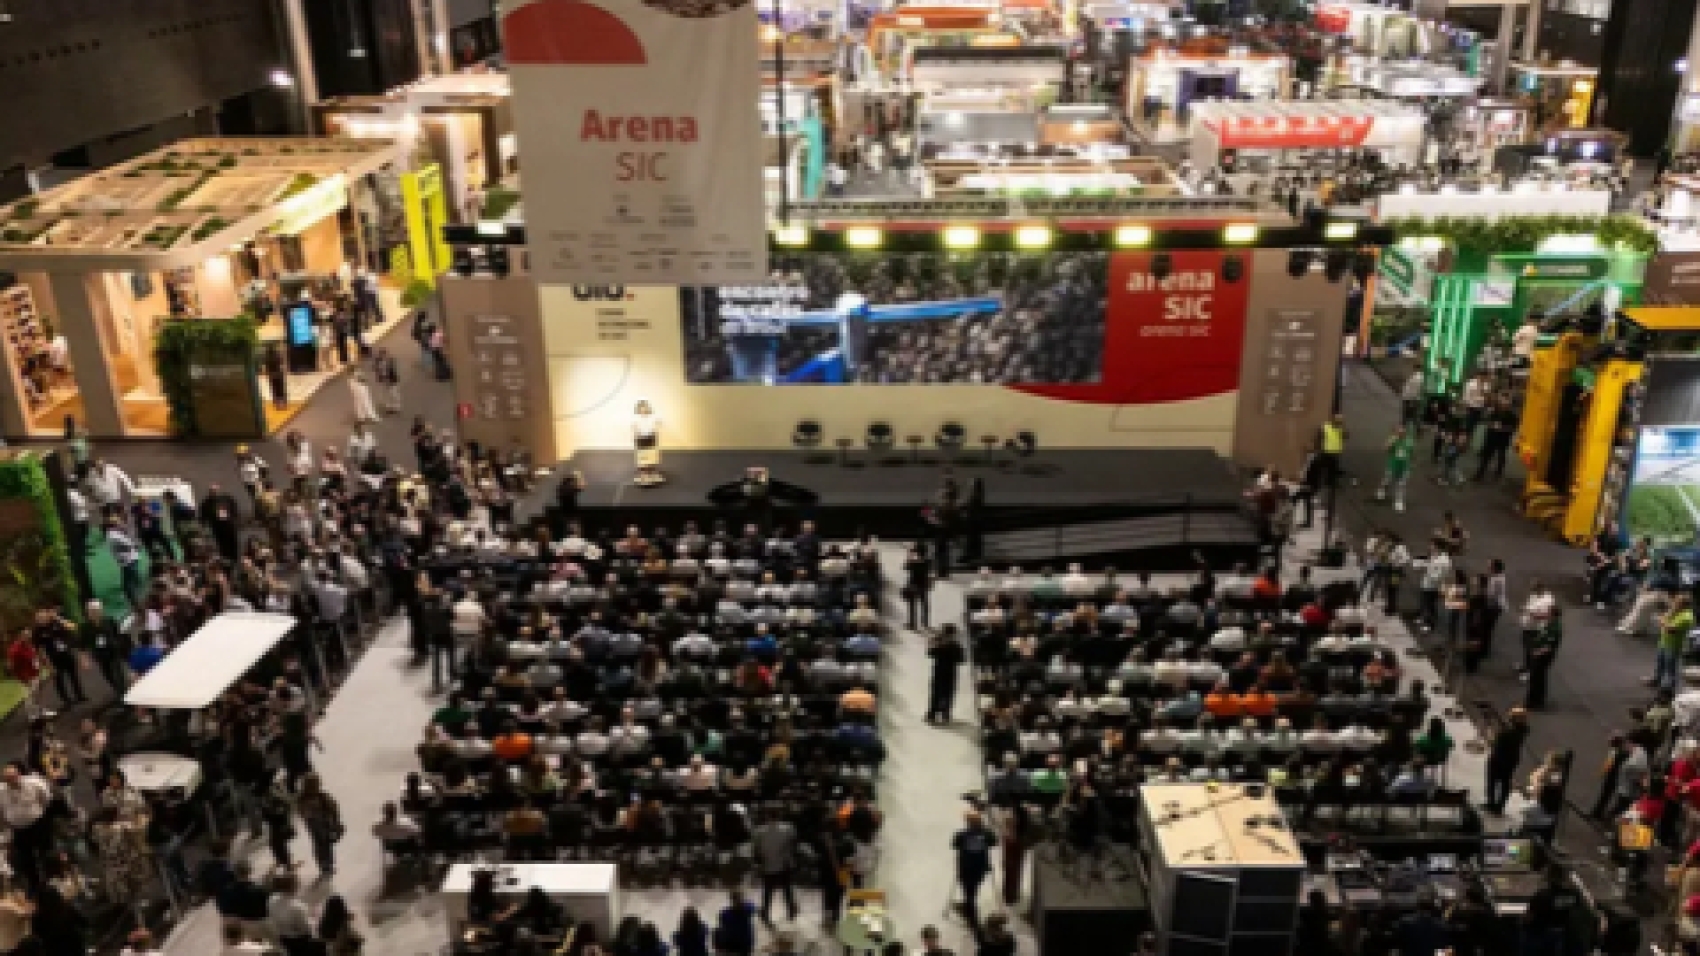
PRSM presente na SIC 2026

SIC 2026: PRSM Advogados presente no maior encontro do setor cafeeiro no Brasil

SIC 2026: PRSM Advogados presente no maior encontro do setor cafeeiro do BrasiL

Semana Internacional do Café 2026 acontece neste mês de novembro, com discussões e encontros relevantes para o setor cafeeiro.

AUTORES

PRSM ADVOGADOS

Nos dias 11, 12 e 13 de novembro, o escritório de advocacia PRSM Advogados marca presença na Semana Internacional do Café – SIC 2026, o maior evento voltado para o setor de café no Brasil, em Belo Horizonte. Com uma equipe multidisciplinar, qualificada e experiente, a banca participará dos três dias de evento, alternando entre rodas de conversas, exposições de soluções jurídicas e participação de debates influentes para o setor cafeeiro brasileiro.

A SIC reúne produtores, cooperativas, exportadores, indústrias e investidores de toda a cadeia do café. Nesse ambiente, decisões sobre contratos, tributação, sucessão, financiamentos, patrimônio e recuperação de crédito acontecem a todo momento. Por esse motivo, a presença da PRSM é mais do que necessária.

Com inúmeros apoios jurídicos de diferentes áreas de atuação da PRSM, o evento e os seus participantes tendem a se beneficiar como um todo. Do Direito Tributário, com a análise dos impactos da Reforma Tributária e da transição até 2033 na formação de preço e no enquadramento do produtor rural, ao Direito Trabalhista, com o check-up de contratos de safra, formalização e documentação de saúde e segurança antes que a fiscalização chegue.

No mundo jurídico das Recuperações Judiciais, a banca oferece suporte na análise de financiamentos, títulos, garantias e alternativas de renegociação quando a dívida aperta. Já na área Societária, o apoio vem da revisão da estrutura do negócio, governança familiar e planejamento patrimonial para garantir a continuidade da operação entre gerações.

E, ainda, no âmbito Administrativo Regulatório, a equipe orienta sobre licenciamento, transporte da produção e defesa em autuações, sempre com o olhar de quem entende que, no agro, estar em conformidade também é uma decisão de gestão.

Para o Sócio-Diretor da PRSM Advogados, Alexandre Pimenta, o momento é de aproximação e de construção de confiança com quem move o setor. “O agro não para, e o Direito precisa acompanhar. A SIC reúne, em um só lugar, toda a cadeia do café, e é a oportunidade ideal para mostrarmos que o jurídico não deve ser visto apenas como resposta a um problema, mas como parte da gestão do negócio. Queremos estar ao lado do produtor antes da safra, antes do contrato e antes da cobrança, ajudando a identificar os pontos cegos e a tomar decisões com mais segurança para o próximo ciclo.”

“Por trás de uma safra existem pessoas, contratos, financiamentos, terras, obrigações fiscais e patrimônio. Uma decisão tomada hoje pode produzir efeitos durante anos, e muitos riscos não são visíveis quando ela é tomada. Por isso, nosso papel na SIC é conversar com o produtor, ouvir a realidade de cada operação e mostrar que a prevenção custa menos do que responder depois a uma fiscalização, a uma cobrança ou a um conflito de sucessão. Quem produz olha para o próximo ciclo, e nós queremos ajudar a proteger o que foi construído até aqui”, acrescentou a Sócia-Diretora da PRSM, Samira Silveira.

Sobre a SIC

Realizada anualmente em Belo Horizonte, a Semana Internacional do Café é considerada o maior encontro do setor no país e reúne toda a cadeia produtiva em um só lugar: produtores, torrefações, baristas, cooperativas, empresas e marcas. Além de feira de negócios, o evento funciona como espaço de troca de conhecimento e de valorização da cultura do café, com programação de conteúdo, rodadas de negócios com compradores internacionais e atrações como o Espaço Torra Experience, que recebe a final do Campeonato Torrefação do Ano Brasil 2026.
A SIC 2026 acontece de 11 a 13 de novembro, no Expominas, na Avenida Amazonas, 6200, bairro Gameleira, em Belo Horizonte. As informações sobre programação, expositores e inscrições estão disponíveis no site oficial: https://semanainternacionaldocafe.com.br/
STF - Exclusão ISS da base Pis-Confins

STF julga nesta quarta-feira (21) sobre a possibilidade de exclusão do ISS na base do PIS-Confins.

STF julga nesta quarta (21) se o ISS deve sair da base do PIS-Cofins

Decisão pode gerar economia tributária relevante para empresas prestadoras de serviços; momento é de avaliar a situação de cada negócio

AUTORES

PRSM ADVOGADOS

O Supremo Tribunal Federal (STF) deve retomar nesta quarta-feira(21), a análise sobre a possibilidade de retirar o Imposto sobre Serviços (ISS) da base de cálculo do PIS e da Cofins. Como a decisão terá efeito para todos os contribuintes, ela pode mudar a carga tributária de empresas de serviços de todos os portes.

Por que isso importa para a sua empresa?

Para as empresas, a tese é simples: o ISS é um valor que a empresa recebe do cliente apenas para repassar ao município, e por isso não deveria ser tratado como receita. Se o STF concordar, o valor do ISS deixa de entrar no cálculo do PIS e da Cofins, o que reduz o imposto pago daqui para frente e pode abrir a possibilidade de recuperar valores pagos a mais no passado.

O raciocínio é o mesmo da chamada “tese do século”(Tema n.º 69), em que o STF já decidiu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) também não compõe a base dessas contribuições. Por isso, a discuessão desta semana é considerada o assunto tributário mais relevante do momento para o setor de serviços.

Como está o julgamento?

O placar está apertado. Somando as etapas virtual e presencial, há cinco votos favoráveis aos contribuintes e cinco favoráveis à União. Falta o voto do ministro Luiz Fux, que é aguardado com expectativa: tributaristas esperam que ele siga o entendimento adotado na tese do século, o que favoreceria as empresas.

Por que agir agora?

Em decisões desse tipo, o STF costuma limitar quem poderá recuperar valores pagos indevidamente. O critério mais comum é beneficiar apenas as empresas que já tinham ação na Justiça antes do julgamento. Por isso, verificar agora se a sua empresa já discute o tema judicialmente pode fazer diferença no resultado financeiro.

Quem ainda não entrou com ação deve avaliar o cenário com urgência, junto à assessoria jurídica e contábil. O benefício concreto dependerá do regime tributário, dos valores recolhidos e da situação de eventuais processos da empresa.

Fim da Escala 6x1 (1)

Senado aprova o fim da escala 6×1; veja o que muda para as empresas

Senado aprova o fim da escala 6x1; veja o que muda para as empresas

Jornada cai de 44 para 40 horas semanais, sem redução salarial. Empresas precisam se adequar em cerca de 14 meses.

AUTORES

PRSM ADVOGADOS

O Senado Federal aprovou, nesta quarta-feira (14), a PEC 221/2019, que põe fim à escala 6×1 no Brasil. A proposta, que já havia passado pela Câmara dos Deputados e pela Comissão de Constituição e Justiça (CCJ) do Senado, agora segue para promulgação pelo Congresso Nacional .

Para as empresas, a aprovação marca o início da contagem regressiva. A emenda reduz a jornada máxima semanal de 44 para 40 horas, sem redução salarial, e garante dois dias de descanso remunerado por semana, com preferência para que um deles seja o domingo. O limite de oito horas diárias e os pisos salariais das categorias continuam valendo.

A mudança alcança a maior parte dos trabalhadores contratados pela CLT e tende a pesar mais sobre os setores que hoje dependem da escala 6×1 para manter operações diárias, como comércio, serviços, indústria e logística. Nesses segmentos, a redução da jornada e a garantia de dois dias de folga por semana exigem reorganização de turnos, revisão do quadro de pessoal e novo cálculo de custos, já que a mesma operação precisará ser sustentada com menos horas trabalhadas por empregado.

Embora a implementação seja gradual, o prazo para adaptação é curto diante da complexidade da mudança. Escalas, contratos, acordos coletivos e a política de remuneração não se ajustam de um dia para o outro, e a falta de planejamento pode gerar aumento de custos, falhas operacionais e passivo trabalhista, especialmente em empresas com muitos empregados ou operação contínua.

Há ainda o risco de descumprir a nova regra no momento em que ela passar a valer, o que pode resultar em ações trabalhistas e autuações.

O que as empresas precisam fazer?

O primeiro passo é mapear onde a escala 6×1 é praticada hoje: quais unidades, setores e funções trabalham nesse modelo e quantos empregados estão envolvidos. Com esse retrato, a empresa consegue medir o impacto em horas, em número de profissionais necessários para cobrir a operação e em custo de folha, incluindo possíveis contratações ou ajustes em horas extras.

Em seguida, é preciso rever a forma como o trabalho é organizado. Isso envolve redesenhar escalas e turnos, avaliar o uso de banco de horas e jornadas alternativas dentro do que a lei permitir, e checar se o controle de ponto está preparado para a nova jornada. Os contratos de trabalho, o regulamento interno e as convenções e acordos coletivos também devem ser revisados, e a negociação com sindicatos precisa ser planejada com antecedência, principalmente nos setores em que a emenda admite escalas diferenciadas.

Por fim, a empresa deve acompanhar o que ainda será definido. Atividades contínuas e essenciais, como saúde, segurança, transporte e limpeza urbana, poderão manter escalas diferenciadas por meio de acordos e convenções coletivas.

Prazos de implementação

A mudança não será imediata. Em uma primeira etapa, 60 dias após a promulgação, a jornada máxima cai para 42 horas semanais e passam a valer os dois dias de descanso remunerado. Em uma segunda etapa, 12 meses depois, o limite chega a 40 horas semanais. Na prática, a implementação completa ocorre cerca de 14 meses após a promulgação, mas o primeiro marco chega em apenas dois meses, o que exige que o planejamento comece já.

A equipe da PRSM Advogados acompanha o tema e os seus impactos nas empresas, desde de o diagnótico inicial, as adequações de jornadas e escalas, na revisão de contratos e políticas internas e até na condução de negociações coletivas.

STF Forma Maioria ITBI

STF forma maioria para garantir imunidade do ITBI na integralização de capital com imóveis

STF forma maioria para garantir imunidade do ITBI na integralização de capital com imóveis

Com placar 6×2, decisão pode impactar holdings patrimoniais e operações societárias que envolvam imóveis.

AUTORES

PRSM ADVOGADOS

O Supremo Tribunal Federal (STF) formou maioria favorável ao reconhecimento da imunidade do Imposto sobre a Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para integralização de capital social, mesmo quando a empresa que recebe os bens exerce atividade preponderantemente imobiliária.

Com o voto do ministro Alexandre de Moraes, o placar chegou a seis votos favoráveis à imunidade e dois contrários. O julgamento do Recurso Extraordinário nº 1.495.108, relacionado ao Tema 1.348 da repercussão geral, permanece em andamento no plenário virtual, com encerramento previsto para 19 de outubro de 2026.

A controvérsia envolve a interpretação do artigo 156, § 2º, inciso I, da Constituição Federal e pode ter efeitos relevantes para holdings patrimoniais, sociedades administradoras de bens próprios e empresas que utilizam imóveis na formação ou reorganização de seu capital social.

Por que essa decisão pode representar economia e oportunidade?

O reconhecimento da imunidade do ITBI na integralização de capital abre uma janela estratégica para empresas e famílias empresárias que possuem patrimônio imobiliário. Em operações de alto valor, o imposto deixa de pesar no bolso, tornando a criação e a reorganização de holdings patrimoniais muito mais vantajosas.

E quem já pagou também pode ganhar: existe a possibilidade de buscar a restituição dos valores recolhidos, recuperando capital para reinvestir no negócio. Para operações futuras, o precedente traz mais segurança jurídica e previsibilidade, reduzindo o risco de cobranças e disputas com os municípios.

O que está em discussão?

A Constituição Federal prevê a imunidade do ITBI na transmissão de bens ou direitos incorporados ao patrimônio de uma pessoa jurídica para a realização de capital social. A controvérsia está na aplicação dessa regra às empresas cuja atividade principal envolve compra e venda, locação ou arrendamento mercantil de imóveis.

Enquanto diversos municípios defendem que a atividade imobiliária preponderante afasta a imunidade, o entendimento que reúne maioria no STF distingue a integralização de capital das operações de fusão, incorporação, cisão ou extinção de pessoas jurídicas.

Para o relator, ministro Edson Fachin, a restrição constitucional relacionada à atividade imobiliária não se aplica à integralização de capital social. Os ministros Cristiano Zanin, André Mendonça, Nunes Marques e Luiz Fux também votaram pelo reconhecimento da imunidade. Já Gilmar Mendes e Flávio Dino divergiram, defendendo a possibilidade de cobrança do imposto quando a empresa receptora exerce atividade predominantemente imobiliária.

Limites da imunidade e possibilidade de fiscalização

Embora o entendimento majoritário favoreça os contribuintes, a imunidade não é irrestrita. Conforme a orientação estabelecida pelo STF no Tema 796 da repercussão geral, o benefício alcança o valor do imóvel efetivamente destinado à integralização do capital social, não abrangendo eventual parcela excedente.

Além disso, a discussão não impede a fiscalização de operações que apresentem indícios de simulação ou fraude. Os votos favoráveis ao reconhecimento da imunidade ressalvam a possibilidade de os municípios demonstrarem, mediante análise das circunstâncias e das provas de cada caso, a utilização indevida da operação para evitar o pagamento do imposto.

A tese proposta pelo relator ainda está sujeita à conclusão do julgamento, de modo que seu conteúdo definitivo dependerá da deliberação final do Tribunal.

Quais empresas devem avaliar os possíveis impactos?

A definição do STF poderá afetar empresas que tenham utilizado imóveis para integralizar capital social, especialmente aquelas que atuam no mercado imobiliário ou adotam estruturas patrimoniais e societárias envolvendo bens imóveis.

Nesse contexto, merecem atenção as sociedades que:

  1. Recolheram ITBI sobre imóveis utilizados na integralização de capital social;
  2. Receberam cobranças ou tiveram pedidos de reconhecimento da imunidade negados em razão de sua atividade econômica;
  3. Possuem discussões administrativas ou judiciais relacionadas à exigência do imposto;
  4. Planejam novas integralizações de capital com imóveis; ou
  5. Estão estruturando holdings patrimoniais, reorganizações societárias ou planejamentos sucessórios.

Nos casos em que o imposto já foi recolhido, poderá ser avaliada a possibilidade de buscar judicialmente a restituição dos valores pagos indevidamente, observados os prazos prescricionais aplicáveis e as particularidades de cada situação.

Para operações futuras ou cobranças ainda não pagas, também poderá ser considerada a adoção de medidas judiciais preventivas, conforme o estágio da operação, a legislação municipal e a documentação disponível.

Possível modulação de efeitos exige atenção

Outro ponto relevante é a possibilidade de o STF modular os efeitos da decisão, limitando sua aplicação no tempo ou estabelecendo condições específicas para sua eficácia.

Ainda não há definição sobre a adoção dessa medida nem sobre os critérios que poderiam ser estabelecidos. Caso ocorra, a modulação poderá influenciar o alcance da decisão sobre situações anteriores ao julgamento, inclusive em relação a processos judiciais em andamento.

O ajuizamento de uma ação antes da conclusão do julgamento não garante proteção contra eventual modulação. Ainda assim, a avaliação antecipada das medidas cabíveis pode ser relevante para resguardar direitos, especialmente diante dos prazos prescricionais relacionados aos valores já recolhidos.

Diante desse cenário, empresas potencialmente afetadas devem examinar seus recolhimentos de ITBI, documentos societários e operações planejadas, considerando os possíveis desdobramentos do Tema 1.348.

A conclusão do julgamento pelo STF será determinante para esclarecer o alcance da imunidade e orientar a análise de casos semelhantes em todo o país.

Samira Editorial - Artigo

Prazo no Brasil é sugestão ou a insegurança jurídica virou rotina?

Prazo no Brasil é sugestão ou a insegurança jurídica virou rotina?

A cultura dos prazos prorrogados no Brasil penaliza a boa-fé empresarial e transforma a insegurança jurídica em regra

AUTORES

SAMIRA SILVEIRA

Sócia Diretora

Setembro era para ser o mês das definições. De um lado, o fim da suspensão das multas da NR-1, norma que trata dos riscos psicossociais no ambiente de trabalho; de outro, o prazo final do Simples Nacional e da escolha do regime de apuração da CBS e do IBS, na Reforma Tributária. No fim, mais uma vez, tudo acabou prorrogado, e como se não bastasse, o split payment, mecanismo que separa o imposto no exato momento do pagamento e que vinha sendo tratado como parte da largada da reforma em 2027, também foi empurrado para frente, devendo se tornar obrigatório entre empresas apenas em 2028. Já não surpreende ninguém, e talvez seja justamente isso o mais preocupante.

Pense em duas empresas do mesmo setor: uma que, levando a sério a data original, contratou consultoria, treinou equipes e adaptou sistemas ao longo de meses, e outra que, apostando na prorrogação que quase sempre vem, simplesmente esperou. Quando o prazo muda, a primeira descobre que gastou cedo demais, que o esforço e o dinheiro investidos ficaram sem uso imediato, enquanto a segunda, que não fez nada, não só economizou como ainda passa por quem leu melhor o cenário. O sistema, nesse caso, ensina exatamente a lição contrária à que deveria ensinar, e a falha não está em quem reage de maneira racional ao incentivo que lhe foi dado, mas em quem o criou.

E o que fica é que a conta a ser paga por esse cenário não é a mesma para todos os envolvidos no processo, uma vez que empresas contam com equipes jurídicas e tributárias próprias, com consultorias à disposição e com fôlego financeiro para ajustar a rota a cada nova mudança de data, ao passo que as pequenas e médias, justamente as que mais dependem de previsibilidade, precisam decidir com menos informação e menos margem para errar.

Entendo que prorrogar é, em muitos casos, necessário e legítimo, ninguém duvida, a complexidade de algumas dessas mudanças é enorme e exige tempo; o que não se sustenta é a prorrogação transformada em método, somada a uma regulamentação que chega quase sempre tarde demais para quem precisa cumpri-la.

E o que o empresário pode fazer enquanto isso? Existem medidas de baixo custo e úteis em qualquer cenário, como mapear riscos, documentar o que já foi feito e simular alternativas tributárias, que protegem a empresa sem exigir que ela aposte em uma data específica, mas seria um erro tratar isso como solução para o problema de fundo. A responsabilidade pela previsibilidade não deveria recair apenas sobre quem empreende e produz, porque normas claras, regulamentação antecipada e prazos realistas não são um favor ao setor produtivo, são o mínimo que se espera de um país que pretende crescer e atrair quem queira investir nele.

Pedidos Simples Nacional

Receita recebe 165 mil pedidos pelo regime híbrido do Simples Nacional; prazo para escolha termina em 30 de setembro

Receita recebe 165 mil pedidos pelo regime híbrido do Simples Nacional; prazo para escolha termina em 30 de setembro

Empresas optantes têm até a próxima quarta-feira (30) para definir como recolherão IBS e CBS


AUTORES

PRSM ADVOGADOS

A Receita Federal recebeu, até 18 de setembro, 165.034 solicitações de empresas do Simples Nacional para optar pelo regime híbrido do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). A informação foi divulgada em comunicado do órgão nesta terça-feira (22).

Na mesma data, o balanço registrava 181.172 solicitações de adesão ao Simples Nacional, das quais 61.623 foram deferidas e 119.549 indeferidas. Os pedidos indeferidos ainda estão dentro do prazo legal de 30 dias para que as empresas regularizem as pendências que impedem o ingresso no regime. A Receita informou que os números refletem apenas as solicitações recebidas até o momento e serão atualizados conforme novos pedidos forem feitos.

Entenda

As empresas têm até 30 de setembro para optar pelo Simples Nacional e definir a forma de recolhimento do IBS e da CBS. Há duas alternativas:

Simples Tradicional (ou puro): IBS e CBS continuam embutidos na guia única, o Documento de Arrecadação do Simples Nacional (DAS), como acontece com os demais tributos do regime.

Simples Híbrido (regime regular): a empresa segue no Simples Nacional para os demais tributos, mas recolhe IBS e CBS por fora do DAS, nas regras do regime regular.

Embora a opção pelo modelo híbrido represente maior complexidade operacional, ela tende a merecer atenção especial de empresas que vendem para outras empresas, já que o formato de recolhimento pode influenciar o aproveitamento de créditos na cadeia. A decisão, portanto, vai além de uma escolha burocrática: envolve perfil de clientes, margem, precificação e capacidade de gestão fiscal.

Com o prazo se aproximando, a orientação é que as empresas analisem com antecedência o impacto de cada modelo antes de formalizar a opção.

Retorno Multas NR-1

Empresas voltam a poder ser multadas por descumprir regras da NR-1 sobre saúde mental

Empresas voltam a poder ser multadas por descumprir regras da NR-1 sobre saúde mental

Prazo de 90 dias determinado pelo STF terminou nesta quarta-feira (23)

AUTORES

PRSM ADVOGADOS

Terminou nesta quarta-feira (23) o prazo de 90 dias de suspensão determinado pelo Supremo Tribunal Federal (STF), e as empresas brasileiras voltam a estar sujeitas a multas e outras sanções administrativas por descumprimento das regras de saúde mental previstas na Norma Regulamentadora nº 1 (NR-1).

A NR-1, atualizada em 2025, tornou obrigatória a identificação, avaliação e prevenção de riscos psicossociais relacionados ao trabalho, entre eles sobrecarga de atividades, jornadas excessivas, cobrança desproporcional e assédio moral. Essas medidas precisam constar formalmente no programa de gerenciamento de riscos de cada empresa. Durante o período de suspensão das multas, essa obrigação nunca deixou de existir, o que muda agora é que os auditores-fiscais do trabalho já podem voltar a autuar quem não cumprir a norma.

A suspensão havia sido determinada pelo ministro André Mendonça após questionamento da Confederação Nacional dos Estabelecimentos de Ensino (Confenen) no STF. Durante os 90 dias, governo, empregadores e trabalhadores participaram de uma tentativa de conciliação sobre a aplicação da norma, que segue em discussão no Supremo mesmo com o retorno das punições administrativas.

Segundo a coordenadora trabalhista da PRSM Advogados, Nathane Pongelupe, o retorno das sanções administrativas deve funcionar como um chamado à ação para as empresas que ainda não estruturaram esse processo: “A obrigação de prevenir riscos psicossociais nunca deixou de existir, mesmo durante a suspensão das multas. O que muda agora é o risco de fiscalização. As empresas que já têm um programa de gerenciamento de riscos atualizado e documentado estão protegidas; as que ainda tratam o tema de forma informal precisam correr, porque a exposição deixou de ser apenas jurídica e passa a ser também de imagem e de retenção de talentos”, afirma.

Noticia - Curso de Capacitação Líderes

PRSM Advogados forma líderes e prova que, no escritório, o futuro já é liderado por mulheres

PRSM Advogados forma líderes e prova que, no escritório, o futuro já é liderado por mulheres

Evento em parceria com a Touch Up Treinamentos reúne coordenações jurídicas e administrativas em curso de capacitação nesta sexta-feira (25)

AUTORES

PRSM ADVOGADOS

Com foco no desenvolvimento e na capacitação dos diversos setores que compõem a organização, a PRSM Advogados promove, na próxima sexta-feira (25), o Curso de Capacitação de Líderes e Gestores do Programa de Desenvolvimento de Líderes, voltado para o crescimento profissional das líderes que atuam frente às coordenações jurídicas e administrativas. Em parceria com a Touch Up Treinamentos, o momento de capacitação deve acontecer durante todo o dia, com trocas e ensinamentos valiosos.

Ao longo do dia, os participantes terão contato com temas centrais para a atuação de líderes e gestores, entre eles: liderança na prática, gestão e acompanhamento, comunicação e feedback e conflitos e inteligência emocional.

Segundo um estudo inédito divulgado pelo LinkedIn, assinado por Silvia Lara e Matthew Baird, “The State of Women in Leadership” (2026), apenas 32% dos cargos de liderança no Brasil são ocupados por mulheres. Além disso, este cenário fica ainda mais restrito quando o assunto são cargos de CEO onde apenas 5% são ocupados por mulheres, de acordo com o estudo “Women at the Top 2026, realizado pelo Evermonte Institute.

Na PRSM Advogados, porém, esse cenário nacional não se repete nas coordenações: todas as coordenações jurídicas e administrativas do escritório são lideradas por mulheres

Segundo a Sócia-Diretora da PRSM Advogados, Samira Silveira, o momento é reflexo do compromisso do escritório com o desenvolvimento contínuo de suas lideranças: “Investir na capacitação de quem está à frente das nossas equipes é investir na qualidade do que entregamos aos nossos clientes. E ver esse protagonismo liderado por mulheres, dentro e fora do escritório, é motivo de orgulho para todos nós na PRSM.”, afirma.

Foto: Alejandro Zambrana/STF

STF suspende julgamento sobre imunidade de ITBI em holdings imobiliárias

STF suspende julgamento sobre imunidade de ITBI em holdings imobiliárias

Com pedido de vista do ministro Alexandre de Moraes, placar parcial é de 5×2 favorável à imunidade.

AUTORES

PRSM ADVOGADOS

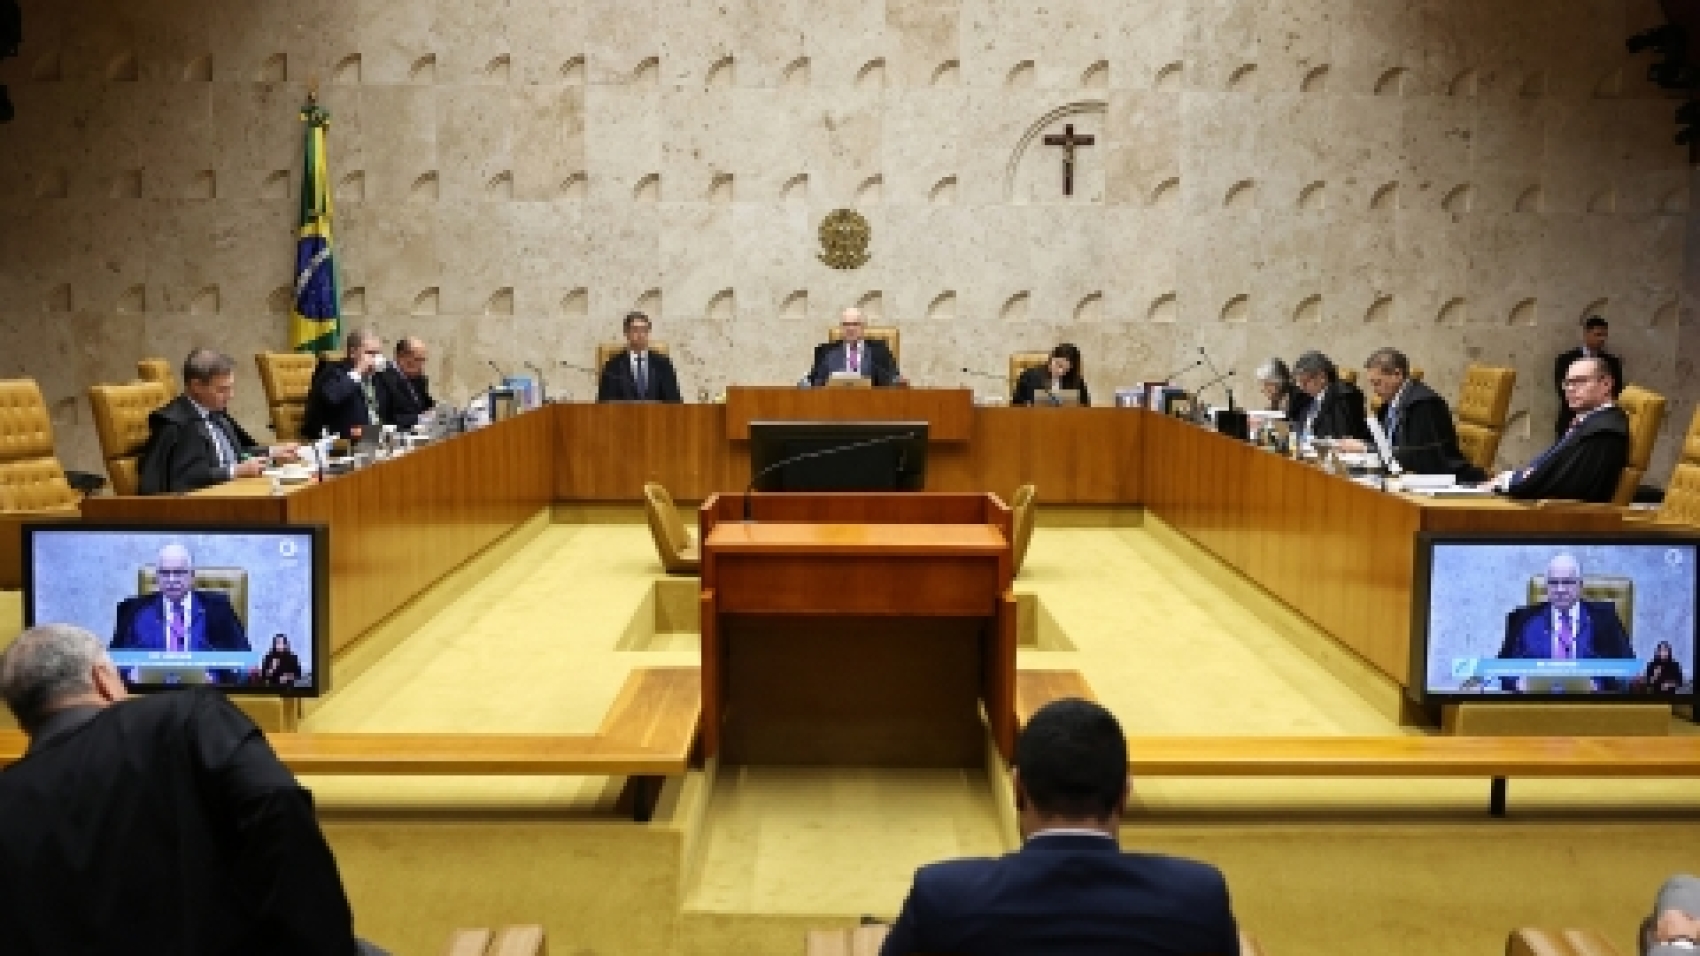
O Supremo Tribunal Federal (STF) interrompeu o julgamento que discute os limites da imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis) na integralização de capital social de empresas com atividade preponderantemente imobiliária (Tema 1.348). O ministro Alexandre de Moraes pediu vista do processo, suspendendo temporariamente a votação após um placar parcial de 5 votos a 2 favorável à imunidade.

Na prática, a discussão responde a uma pergunta que atinge diretamente holdings patrimoniais e empresas do setor imobiliário: quando um imóvel é transferido para integralizar o capital social de uma empresa, essa transferência pode perder a imunidade tributária simplesmente porque a atividade principal da empresa é comprar, vender ou alugar imóveis?

Para o relator, ministro Edson Fachin, a resposta é não, a imunidade deve valer independentemente da atividade da empresa. Essa posição foi acompanhada pelos ministros Cristiano Zanin, André Mendonça, Kassio Nunes Marques e Luiz Fux. Já os ministros Gilmar Mendes e Flávio Dino divergiram, entendendo que a atividade preponderante da empresa deveria, sim, ser levada em conta na análise.

Moraes havia acompanhado o relator na fase de julgamento virtual, mas pediu mais tempo para reexaminar os argumentos apresentados pela divergência. De todo modo, um ponto de atenção: o placar de 5 a 2 ainda não representa um julgamento concluído, e o resultado pode ser alterado até a retomada e conclusão da votação.

E agora? O que fazer?

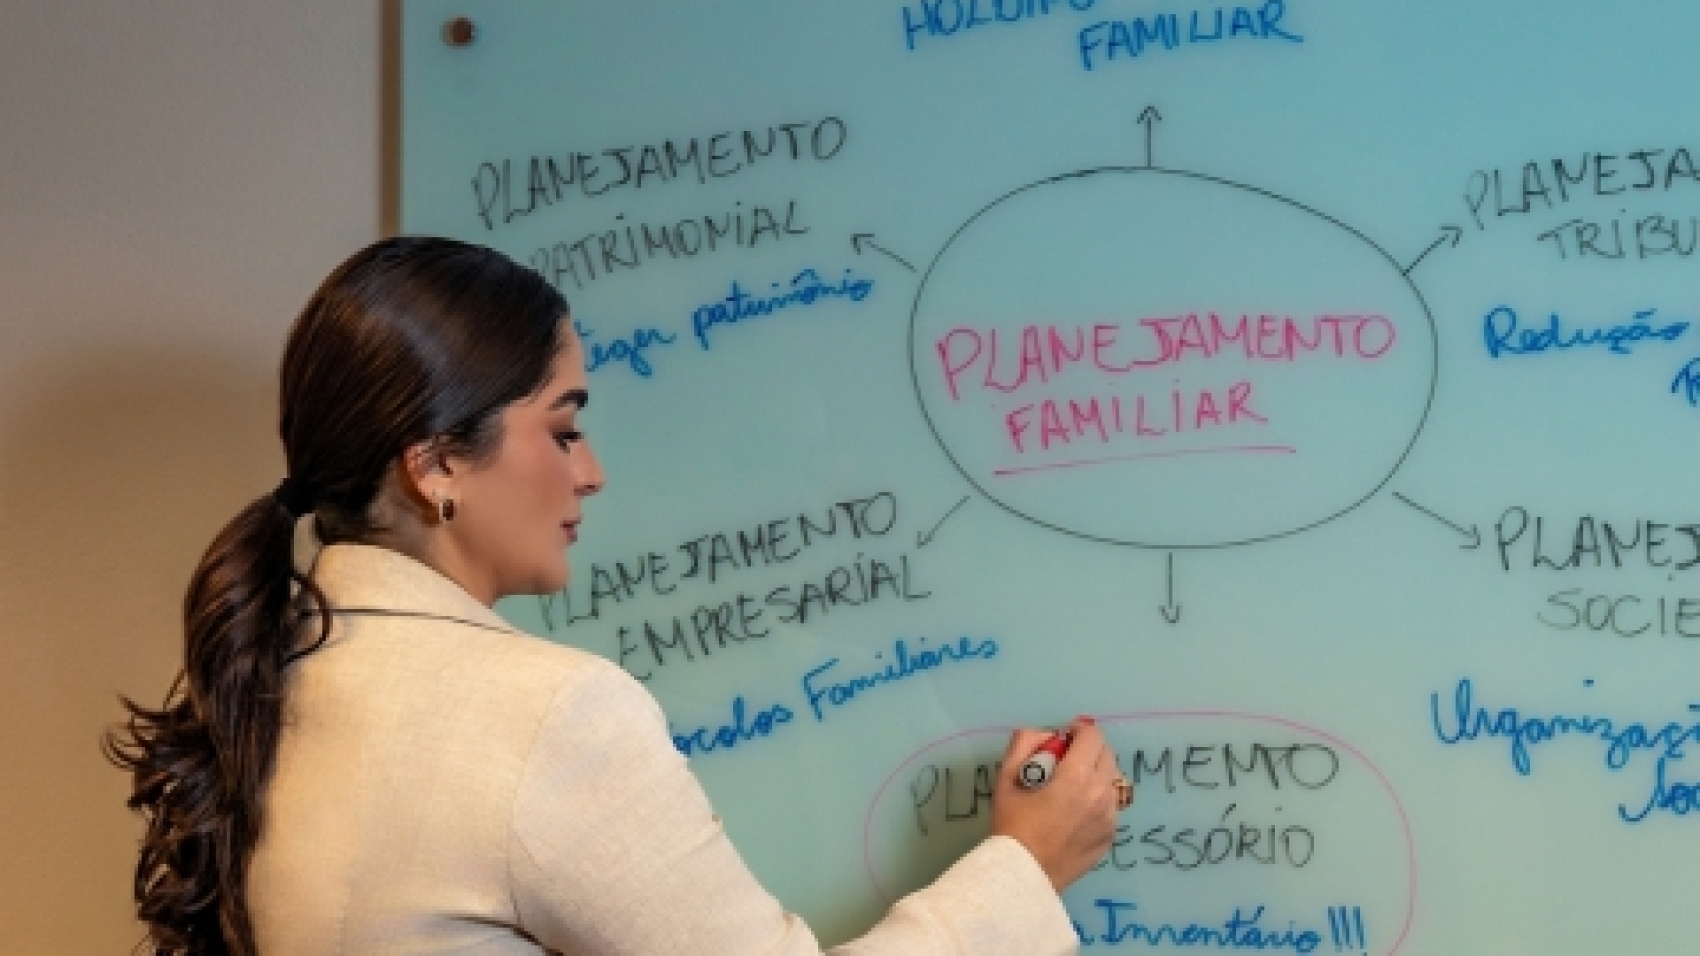
Por meio de uma equipe multidisciplinar e qualificada, o planejamento tributário permite que empresas e famílias tomem decisões patrimoniais e societárias com mais segurança, mesmo diante de temas ainda não pacificados pelos tribunais.

Para a Coordenadora Tributária da PRSM Advogados, Annamaria Pena, o momento reforça a importância de acompanhar de perto decisões como essa. “É um julgamento que ainda não terminou, mas que já mostra o quanto a definição de temas tributários impacta diretamente as decisões das empresas. Mais do que esperar o desfecho, o ideal é que empresas estejam preparadas para diferentes cenários, com um planejamento que considere inúmeros cenários”, afirma.

Alexandre Editorial - Artigo

Liminar em São Paulo exclui IBS e CBS da base do ICMS e reacende a disputa sobre os limites da Reforma Tributária

O silêncio que também fala...

Liminar em São Paulo exclui IBS e CBS da base do ICMS e reacende a disputa sobre os limites da Reforma Tributária

AUTORES

ALEXANDRE PIMENTA

Sócio Diretor

O tempo de tratar a Reforma Tributária como “assunto de 2027” já passou. Uma liminar recente prova que o Judiciário já está decidindo, agora, como a transição vai funcionar na prática, e o resultado pode pegar muita empresa desprevenida.

A 16ª Vara da Fazenda Pública de São Paulo deferiu uma liminar determinando que o IBS e a CBS não devem integrar a base de cálculo do ICMS a partir de 2027. O caso, movido pela varejista Privalia Brasil, é possivelmente a primeira decisão favorável ao contribuinte sobre o tema. E ela diz muito sobre o que vem pela frente.

O que a decisão diz

O juiz entendeu que nenhuma das normas que regulamentam a reforma autoriza a inclusão do IBS e da CBS na base do ICMS. Quando o legislador quis incluir um tributo novo na base do imposto estadual, caso do Imposto Seletivo, previsto para entrar na base do ICMS a partir de 2027, ele fez isso de forma expressa. Para o IBS e a CBS, essa previsão simplesmente não existe, nem na Emenda Constitucional nº 132, nem na Lei Complementar nº 214, nem na Lei Complementar nº 87.

Faz sentido dentro da própria lógica da reforma: IBS e CBS são cobrados “por fora”, como receita de terceiros que apenas transita pela contabilidade da empresa, não como parte do valor da mercadoria vendida. Incluí-los na base do ICMS reproduziria justamente a cobrança em cascata que a reforma prometeu eliminar.

Mas isso já vale para todo mundo?

Não. E esse é o ponto que faço questão de destacar: a decisão vale apenas para a empresa que entrou com a ação, ainda cabe recurso, e o entendimento está longe de ser pacífico. Estados como Pernambuco e o Distrito Federal já se posicionaram no sentido oposto, defendendo a inclusão dos novos tributos na base do ICMS. O que temos hoje não é uma regra geral: é o início de uma disputa.

O risco que não tira folga

Esse é exatamente o tipo de discussão que tende a virar um contencioso bilionário nos próximos anos, seguindo o caminho de outros temas tributários que já passaram por isso. De um lado, há quem veja semelhança entre IBS/CBS e o IPI, que historicamente compõe a base do ICMS, salvo exceções específicas. De outro, há quem sustente que a ausência de previsão legal expressa já é suficiente para afastar a inclusão. Enquanto essa tese amadurece nos tribunais, empresas que não se posicionarem correm o risco de definir preços e sistemas fiscais sem saber qual regra vai efetivamente prevalecer.

O que isso significa para quem gere empresa

Esse é o momento de:

  • – revisar a modelagem de preços e os sistemas fiscais já pensando na transição de 2027;
  • – mapear o posicionamento do fisco no estado onde a empresa opera, já que o entendimento varia de um lugar para outro;
  • – avaliar, com apoio jurídico, a viabilidade de uma ação preventiva para resguardar o direito à exclusão, como fez a empresa do caso;
  • – acompanhar de perto a jurisprudência em formação, porque ela deve mudar rápido nos próximos meses.

A Reforma Tributária nasceu com a promessa de simplificar. Na prática, para quem gere empresa, ela está exigindo o oposto no curto prazo: atenção redobrada, planejamento antecipado e decisões tomadas antes que o Judiciário decida por você.