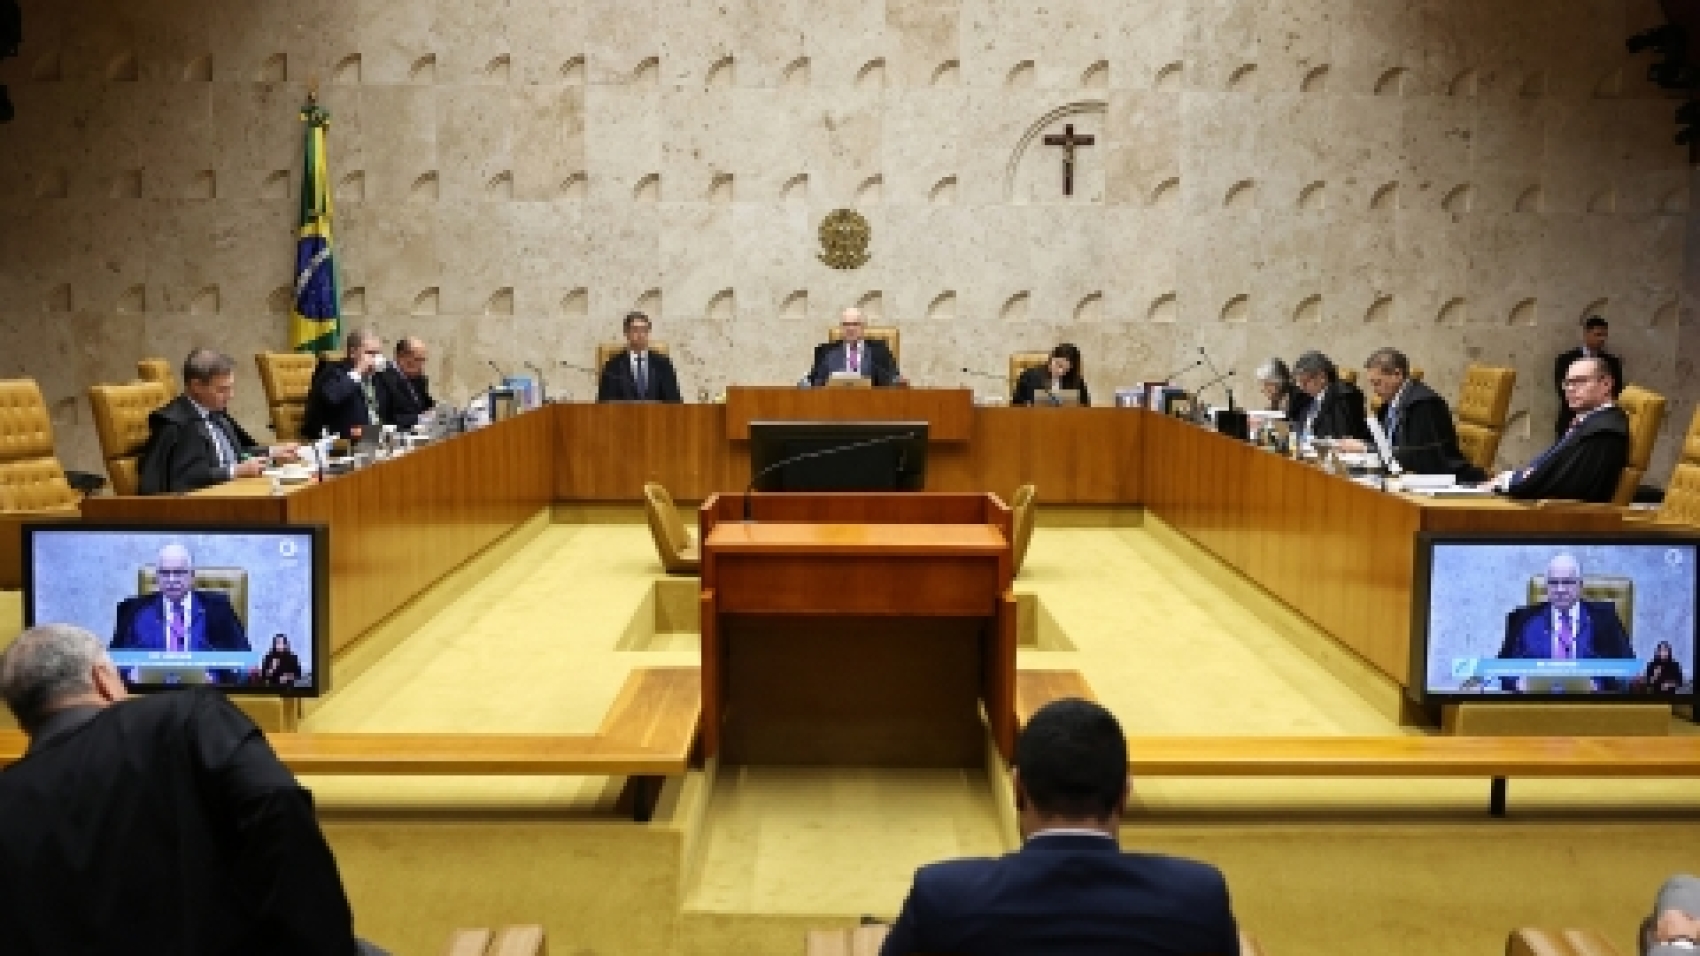
Foto: Alejandro Zambrana/STF

STF suspende julgamento sobre imunidade de ITBI em holdings imobiliárias

STF suspende julgamento sobre imunidade de ITBI em holdings imobiliárias

Com pedido de vista do ministro Alexandre de Moraes, placar parcial é de 5×2 favorável à imunidade.

AUTORES

PRSM ADVOGADOS

O Supremo Tribunal Federal (STF) interrompeu o julgamento que discute os limites da imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis) na integralização de capital social de empresas com atividade preponderantemente imobiliária (Tema 1.348). O ministro Alexandre de Moraes pediu vista do processo, suspendendo temporariamente a votação após um placar parcial de 5 votos a 2 favorável à imunidade.

Na prática, a discussão responde a uma pergunta que atinge diretamente holdings patrimoniais e empresas do setor imobiliário: quando um imóvel é transferido para integralizar o capital social de uma empresa, essa transferência pode perder a imunidade tributária simplesmente porque a atividade principal da empresa é comprar, vender ou alugar imóveis?

Para o relator, ministro Edson Fachin, a resposta é não, a imunidade deve valer independentemente da atividade da empresa. Essa posição foi acompanhada pelos ministros Cristiano Zanin, André Mendonça, Kassio Nunes Marques e Luiz Fux. Já os ministros Gilmar Mendes e Flávio Dino divergiram, entendendo que a atividade preponderante da empresa deveria, sim, ser levada em conta na análise.

Moraes havia acompanhado o relator na fase de julgamento virtual, mas pediu mais tempo para reexaminar os argumentos apresentados pela divergência. De todo modo, um ponto de atenção: o placar de 5 a 2 ainda não representa um julgamento concluído, e o resultado pode ser alterado até a retomada e conclusão da votação.

E agora? O que fazer?

Por meio de uma equipe multidisciplinar e qualificada, o planejamento tributário permite que empresas e famílias tomem decisões patrimoniais e societárias com mais segurança, mesmo diante de temas ainda não pacificados pelos tribunais.

Para a Coordenadora Tributária da PRSM Advogados, Annamaria Pena, o momento reforça a importância de acompanhar de perto decisões como essa. “É um julgamento que ainda não terminou, mas que já mostra o quanto a definição de temas tributários impacta diretamente as decisões das empresas. Mais do que esperar o desfecho, o ideal é que empresas estejam preparadas para diferentes cenários, com um planejamento que considere inúmeros cenários”, afirma.
Alexandre Editorial - Artigo

Liminar em São Paulo exclui IBS e CBS da base do ICMS e reacende a disputa sobre os limites da Reforma Tributária

O silêncio que também fala...

Liminar em São Paulo exclui IBS e CBS da base do ICMS e reacende a disputa sobre os limites da Reforma Tributária

AUTORES

ALEXANDRE PIMENTA

Sócio Diretor

O tempo de tratar a Reforma Tributária como “assunto de 2027” já passou. Uma liminar recente prova que o Judiciário já está decidindo, agora, como a transição vai funcionar na prática, e o resultado pode pegar muita empresa desprevenida.

A 16ª Vara da Fazenda Pública de São Paulo deferiu uma liminar determinando que o IBS e a CBS não devem integrar a base de cálculo do ICMS a partir de 2027. O caso, movido pela varejista Privalia Brasil, é possivelmente a primeira decisão favorável ao contribuinte sobre o tema. E ela diz muito sobre o que vem pela frente.

O que a decisão diz

O juiz entendeu que nenhuma das normas que regulamentam a reforma autoriza a inclusão do IBS e da CBS na base do ICMS. Quando o legislador quis incluir um tributo novo na base do imposto estadual, caso do Imposto Seletivo, previsto para entrar na base do ICMS a partir de 2027, ele fez isso de forma expressa. Para o IBS e a CBS, essa previsão simplesmente não existe, nem na Emenda Constitucional nº 132, nem na Lei Complementar nº 214, nem na Lei Complementar nº 87.

Faz sentido dentro da própria lógica da reforma: IBS e CBS são cobrados “por fora”, como receita de terceiros que apenas transita pela contabilidade da empresa, não como parte do valor da mercadoria vendida. Incluí-los na base do ICMS reproduziria justamente a cobrança em cascata que a reforma prometeu eliminar.

Mas isso já vale para todo mundo?

Não. E esse é o ponto que faço questão de destacar: a decisão vale apenas para a empresa que entrou com a ação, ainda cabe recurso, e o entendimento está longe de ser pacífico. Estados como Pernambuco e o Distrito Federal já se posicionaram no sentido oposto, defendendo a inclusão dos novos tributos na base do ICMS. O que temos hoje não é uma regra geral: é o início de uma disputa.

O risco que não tira folga

Esse é exatamente o tipo de discussão que tende a virar um contencioso bilionário nos próximos anos, seguindo o caminho de outros temas tributários que já passaram por isso. De um lado, há quem veja semelhança entre IBS/CBS e o IPI, que historicamente compõe a base do ICMS, salvo exceções específicas. De outro, há quem sustente que a ausência de previsão legal expressa já é suficiente para afastar a inclusão. Enquanto essa tese amadurece nos tribunais, empresas que não se posicionarem correm o risco de definir preços e sistemas fiscais sem saber qual regra vai efetivamente prevalecer.

O que isso significa para quem gere empresa

Esse é o momento de:

  • – revisar a modelagem de preços e os sistemas fiscais já pensando na transição de 2027;
  • – mapear o posicionamento do fisco no estado onde a empresa opera, já que o entendimento varia de um lugar para outro;
  • – avaliar, com apoio jurídico, a viabilidade de uma ação preventiva para resguardar o direito à exclusão, como fez a empresa do caso;
  • – acompanhar de perto a jurisprudência em formação, porque ela deve mudar rápido nos próximos meses.

A Reforma Tributária nasceu com a promessa de simplificar. Na prática, para quem gere empresa, ela está exigindo o oposto no curto prazo: atenção redobrada, planejamento antecipado e decisões tomadas antes que o Judiciário decida por você.

SITE_Evento Perse

PERSE em risco: participe do evento e descubra como proteger sua empresa da extinção anunciada pela Receita

A Receita Federal anunciou, por meio do Ato Declaratório Executivo RFB nº 2/2025, a extinção dos benefícios do Programa Emergencial de Retomada do Setor de Eventos (PERSE), com vigência até março de 2025. A justificativa apresentada foi o quase atingimento do teto fiscal previsto para o programa.

A medida gera enorme insegurança jurídica e econômica para milhares de empresas como casas de eventos, casa noturnas, hotéis, pousadas, cinemas, teatros, bares, feiras e exposições, entre outras, que dependem desses incentivos fiscais para garantir sua sustentabilidade e recuperação após os impactos da pandemia.

Diante dessa decisão, diversas entidades e empresários já estão se mobilizando judicialmente para garantir a manutenção dos direitos adquiridos.

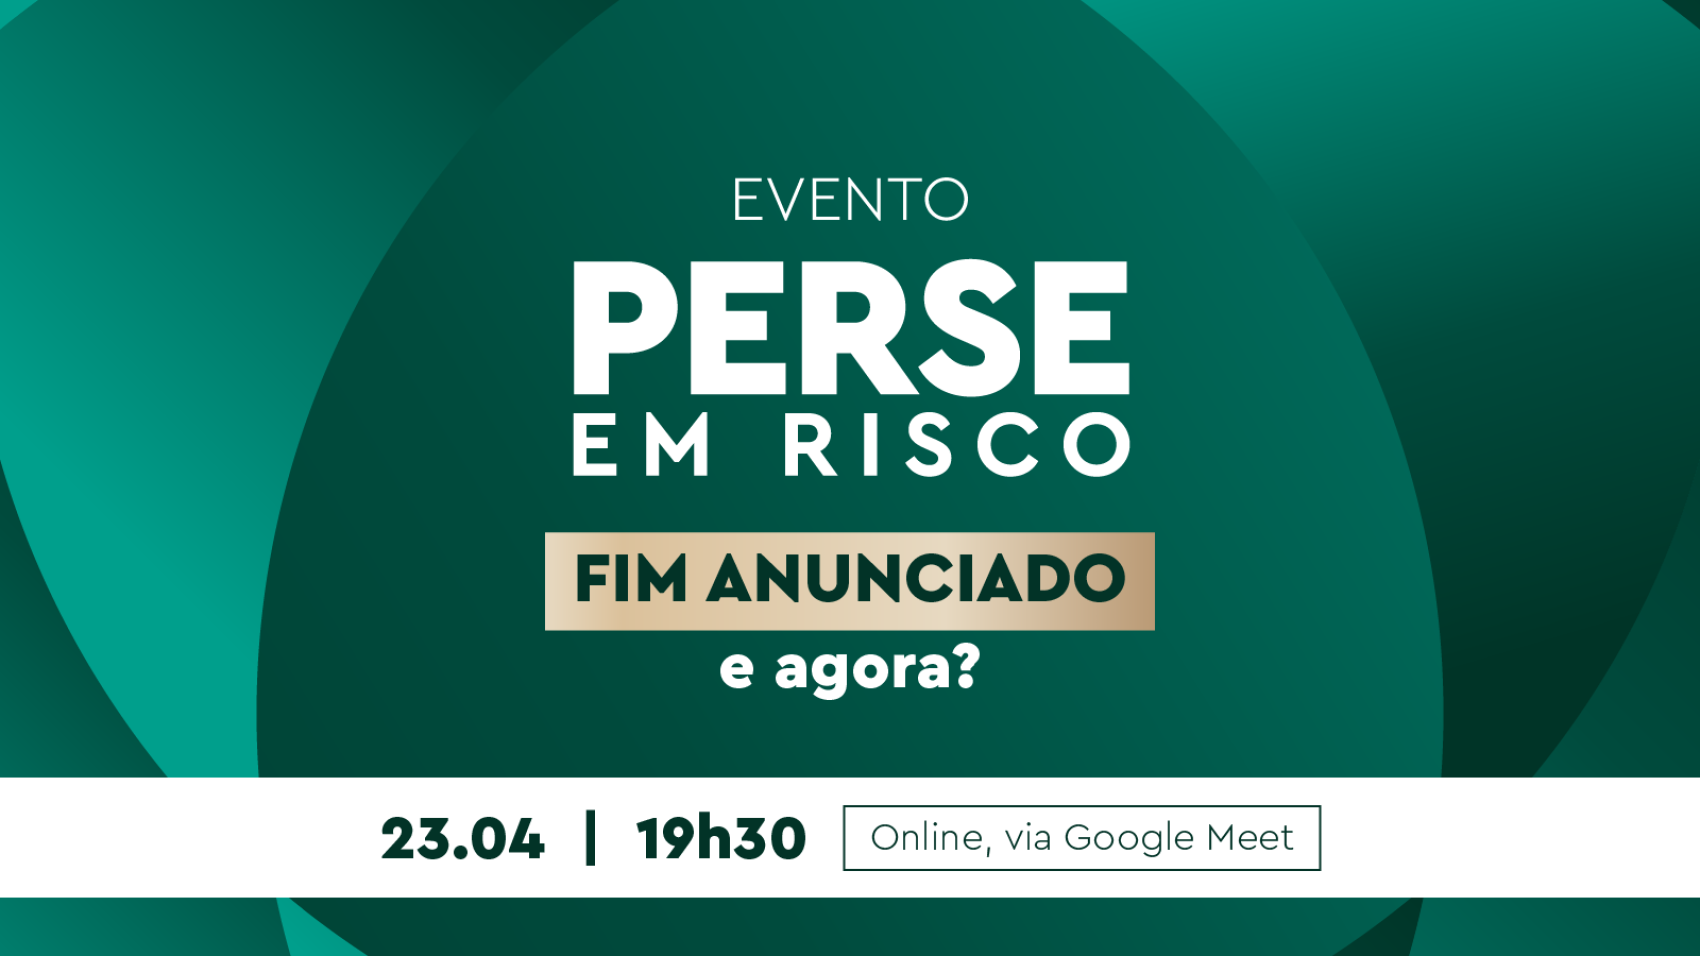
Para esclarecer o cenário e apresentar caminhos jurídicos possíveis, a PRSM Advogados realiza, no dia 23/04, às 19h30, a palestra online “PERSE em Risco: Fim anunciado. E agora?”.

O evento contará com a participação do Dr. Alexandre Pimenta, sócio diretor do escritório e especialista em Planejamento Tributário e Reorganização Tributária, e da Dra. Annamaria Pena, advogada tributarista da PRSM Advogados.

Durante a palestra, serão abordados:

  • Os principais pontos do ADE nº 2/2025
  • Os impactos práticos para as empresas do setor
  • As ações judiciais em curso para contestar a decisão
  • Como sua empresa pode se preparar juridicamente para este novo cenário

A inscrição é gratuita e pode ser feita via WhatsApp.

CLIQUE AQUI e inscreva-se!